PayPay
我主導 PayPay 錢包資金進出的設計,涵蓋儲值、ATM 與信用卡付款。
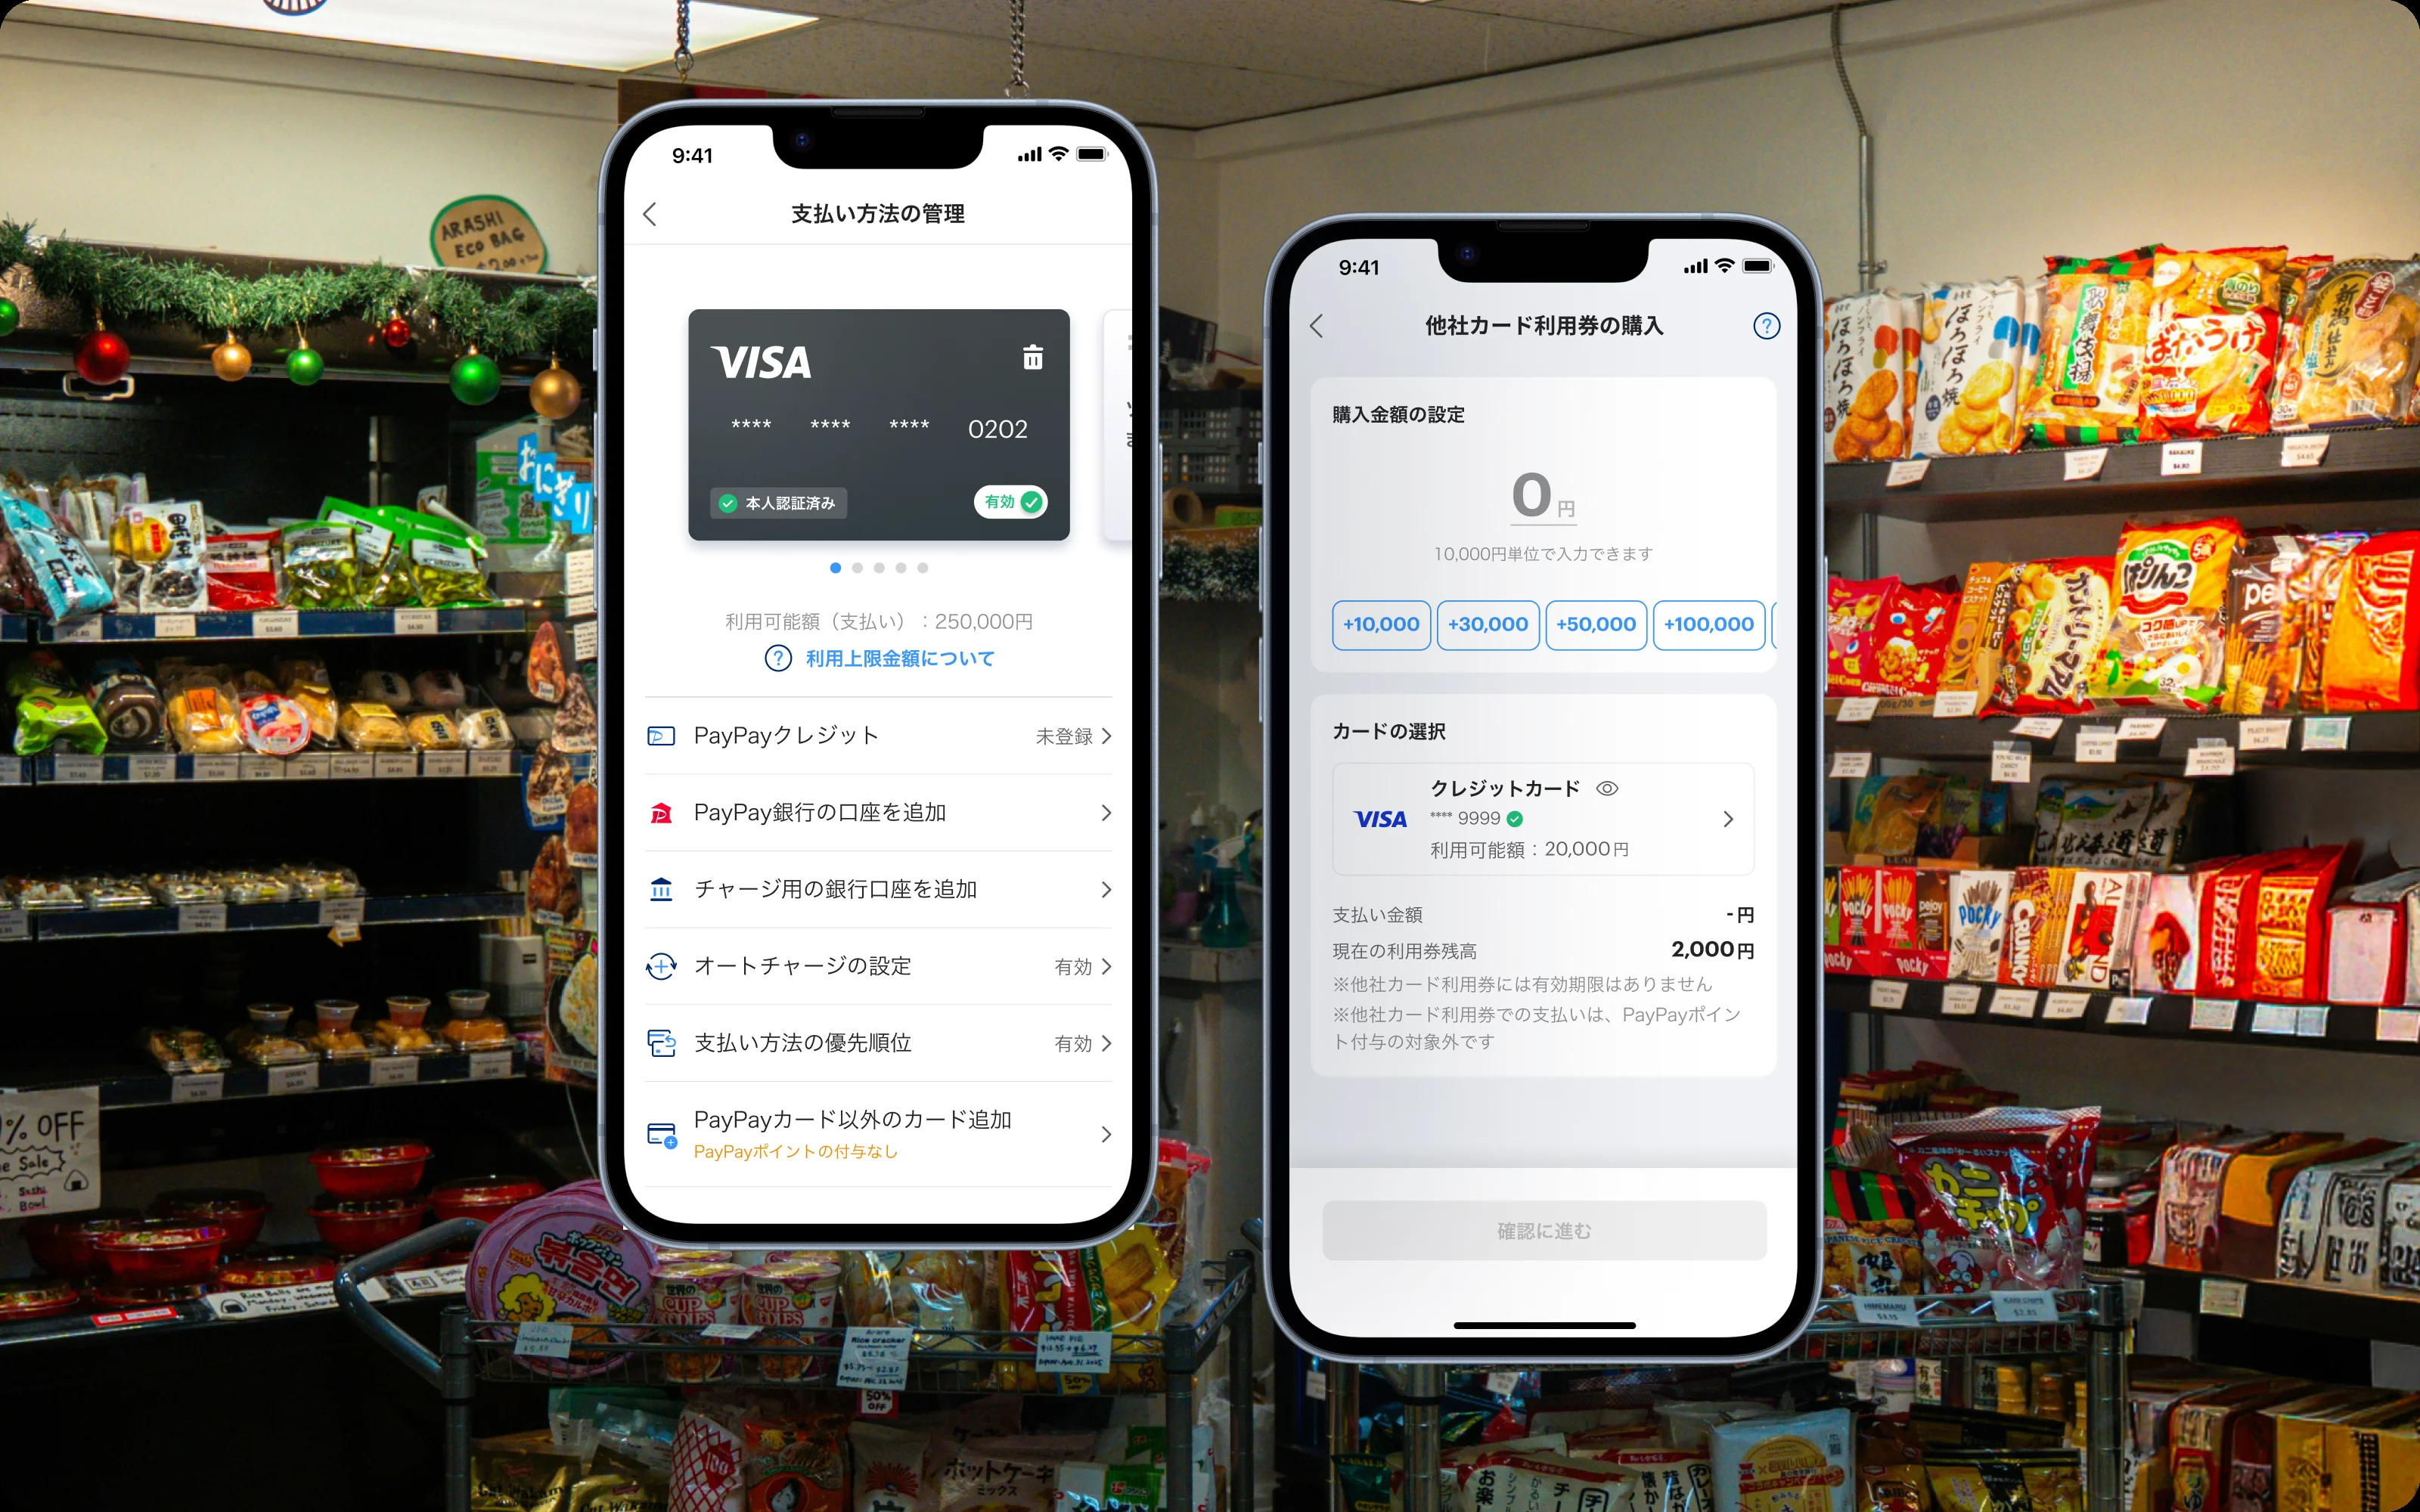
PayPay 原本支援綁定外部信用卡,直接在 App 內付款。然而每一筆付款都需要支付信用卡組織的手續費,在超過 6,500 萬名使用者的規模下,這筆成本增加得非常快。公司決定了停用日期,我的任務是規劃如何停用,同時留住原本使用這項功能的人。
我先訪談了使用綁定信用卡付款的使用者。他們大多並非 PayPay 的忠實使用者,選擇 PayPay 是因為它在日本幾乎隨處可用,而信用卡則能為他們累積里程與回饋。停用信用卡付款,等於移除了他們使用這個 App 的主要理由。因此,真正的問題變成:如何讓使用者在不經過信用卡組織的情況下,依然能獲得回饋?
最直接的做法是儲值:先用信用卡儲值,再以餘額付款。但法務提出疑慮:在日本,新的儲值餘額會被視為電子貨幣,必須取得一張我們無法及時申請的執照。
儲值券則沒有這個問題,因為它無法轉讓。因此我提出「信用卡儲值券」:以信用卡購買儲值券,回饋照常累積,付款方式也維持不變。這個方案不需要新執照、不會流失使用者,工程團隊也能沿用 PayPay 既有的儲值券系統,因此很快就獲得核准。
工程團隊原本希望在指定日期直接關閉功能。但客服資料顯示,結帳時突然出現錯誤,會讓使用者反覆重試、失去信任,甚至在收銀台前感到尷尬。因此我提出較平順的做法:在停用前先發出通知,再引導使用者完成第一次儲值券購買。工程團隊也同意了這個方向。
這些使用者已經用信用卡付款數個月,有些甚至長達數年。設計必須協助他們建立新習慣,同時避免把他們推向其他付款 App。
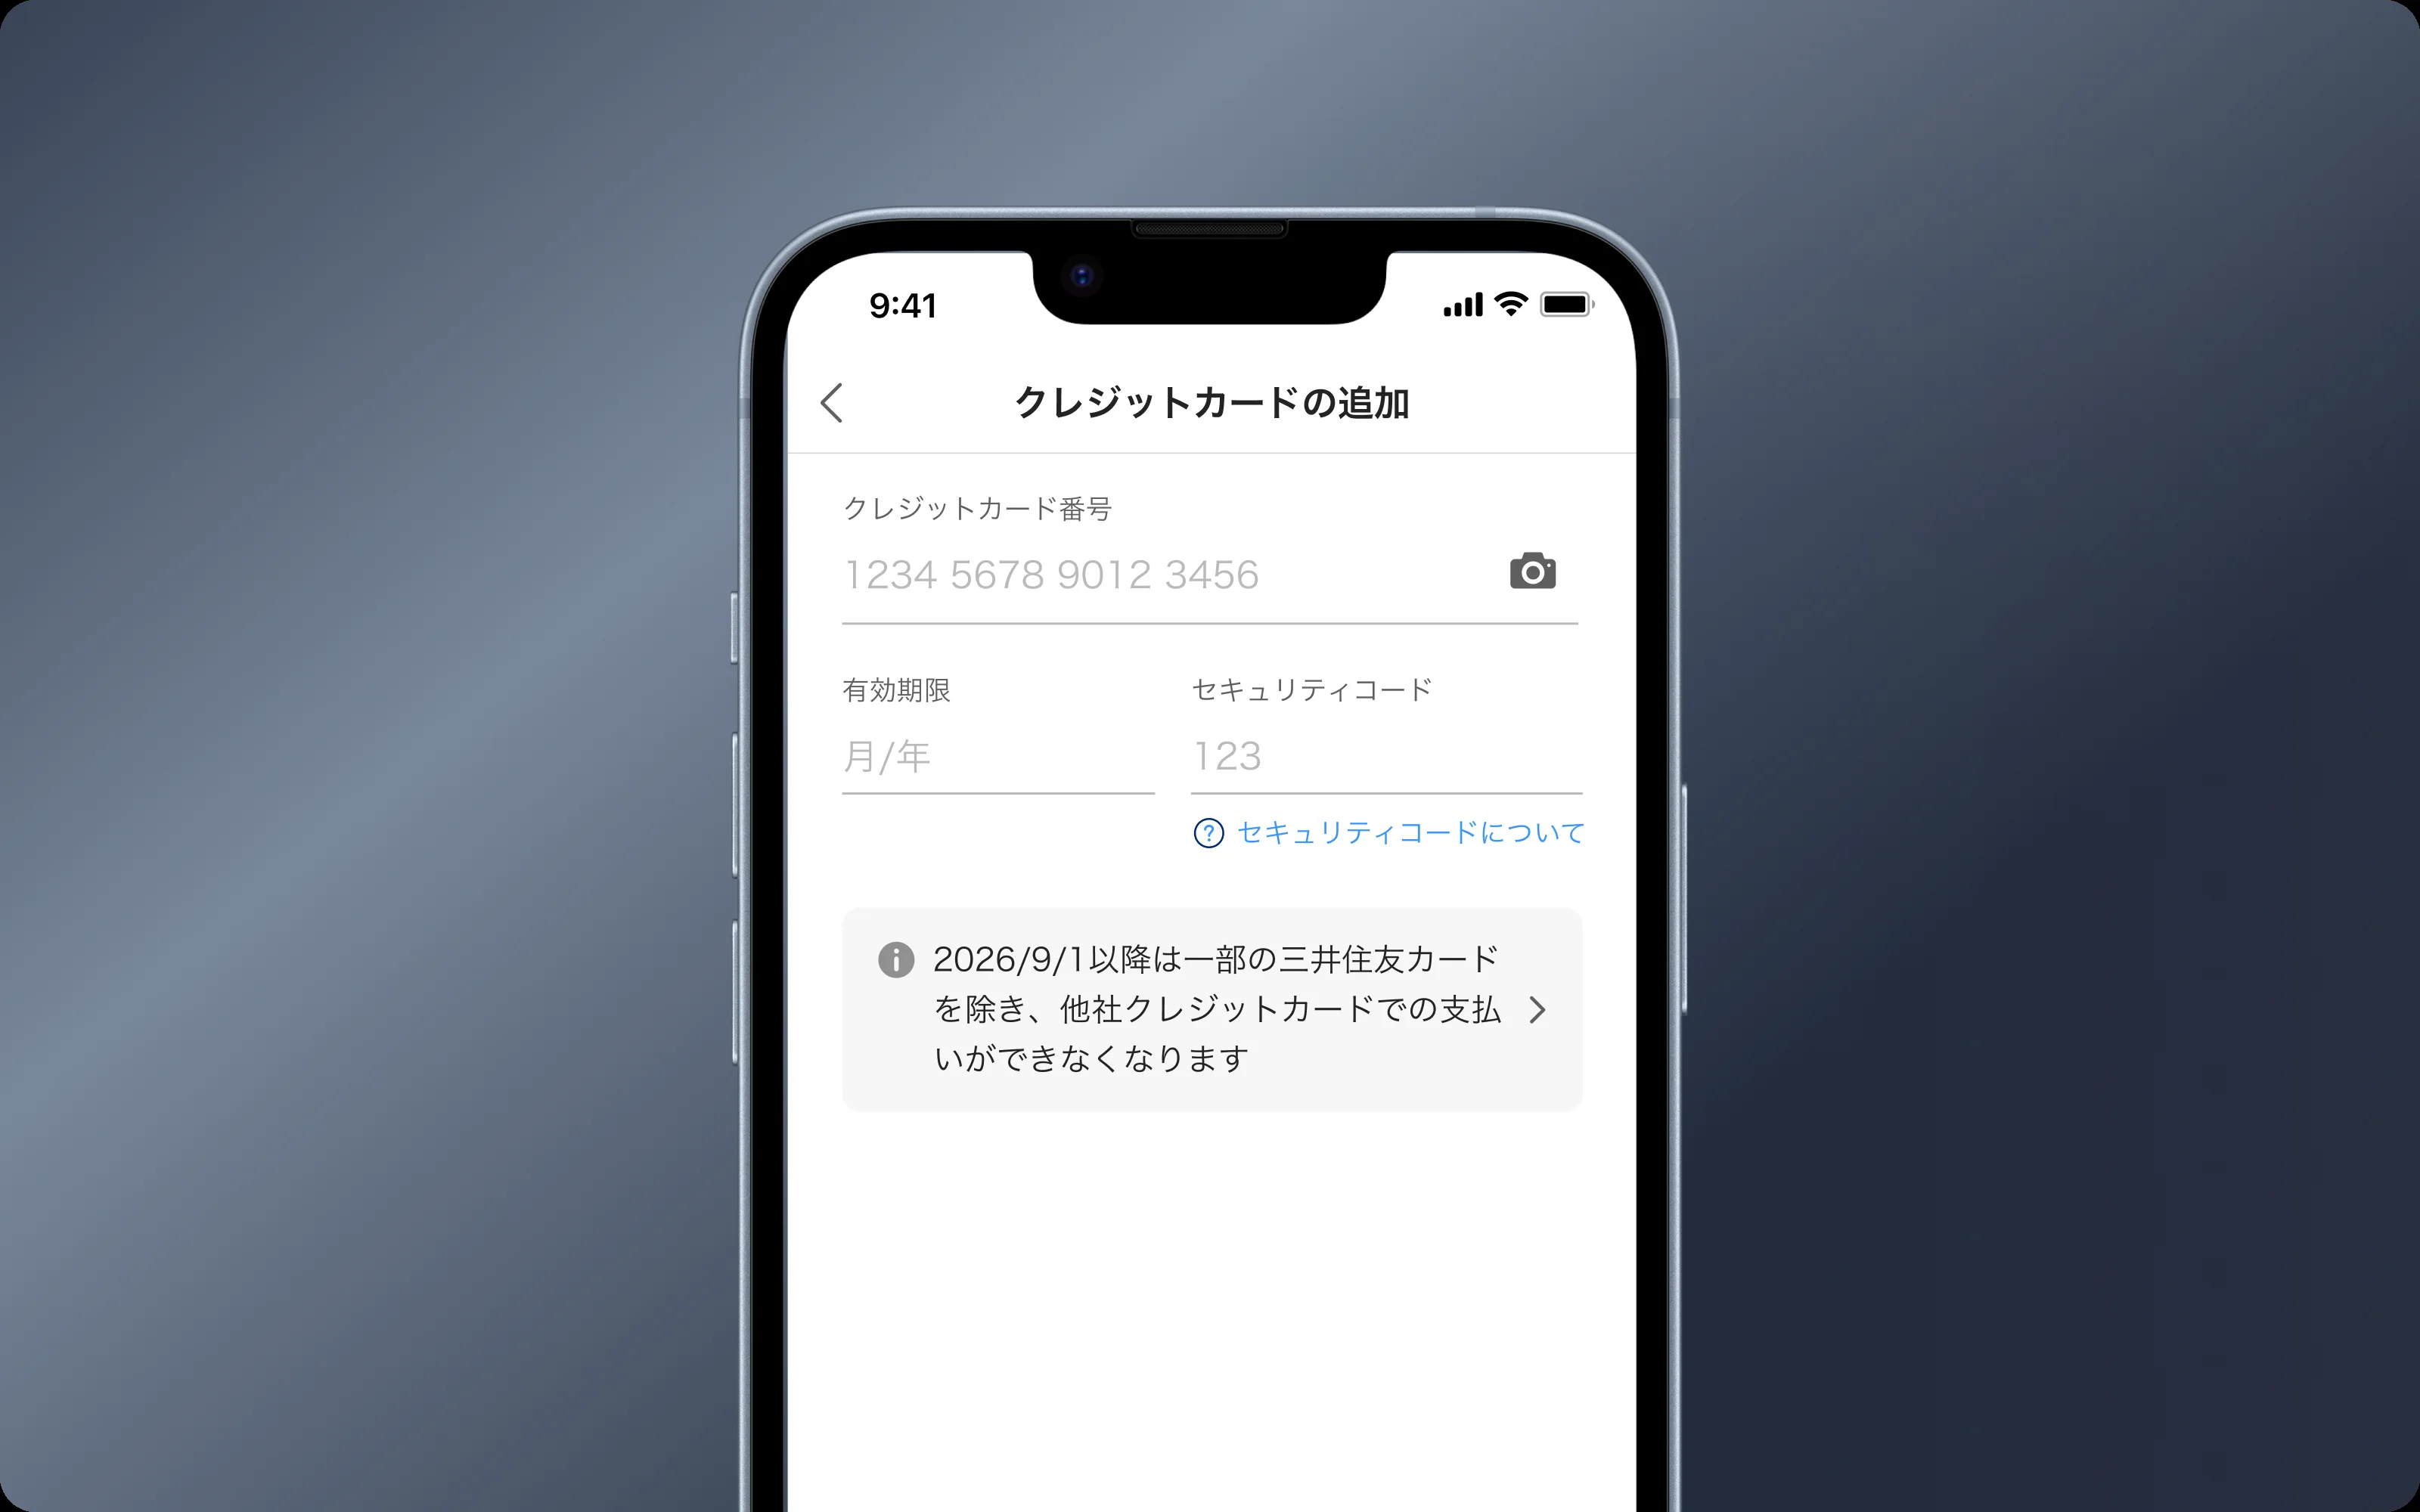
我根據點擊率資料,將通知放在使用者實際會看到的位置:付款流程與收據畫面。我也發現一個缺口:第一次新增信用卡的使用者不會經過這兩個畫面,因此在新增信用卡的流程中也加入了通知。
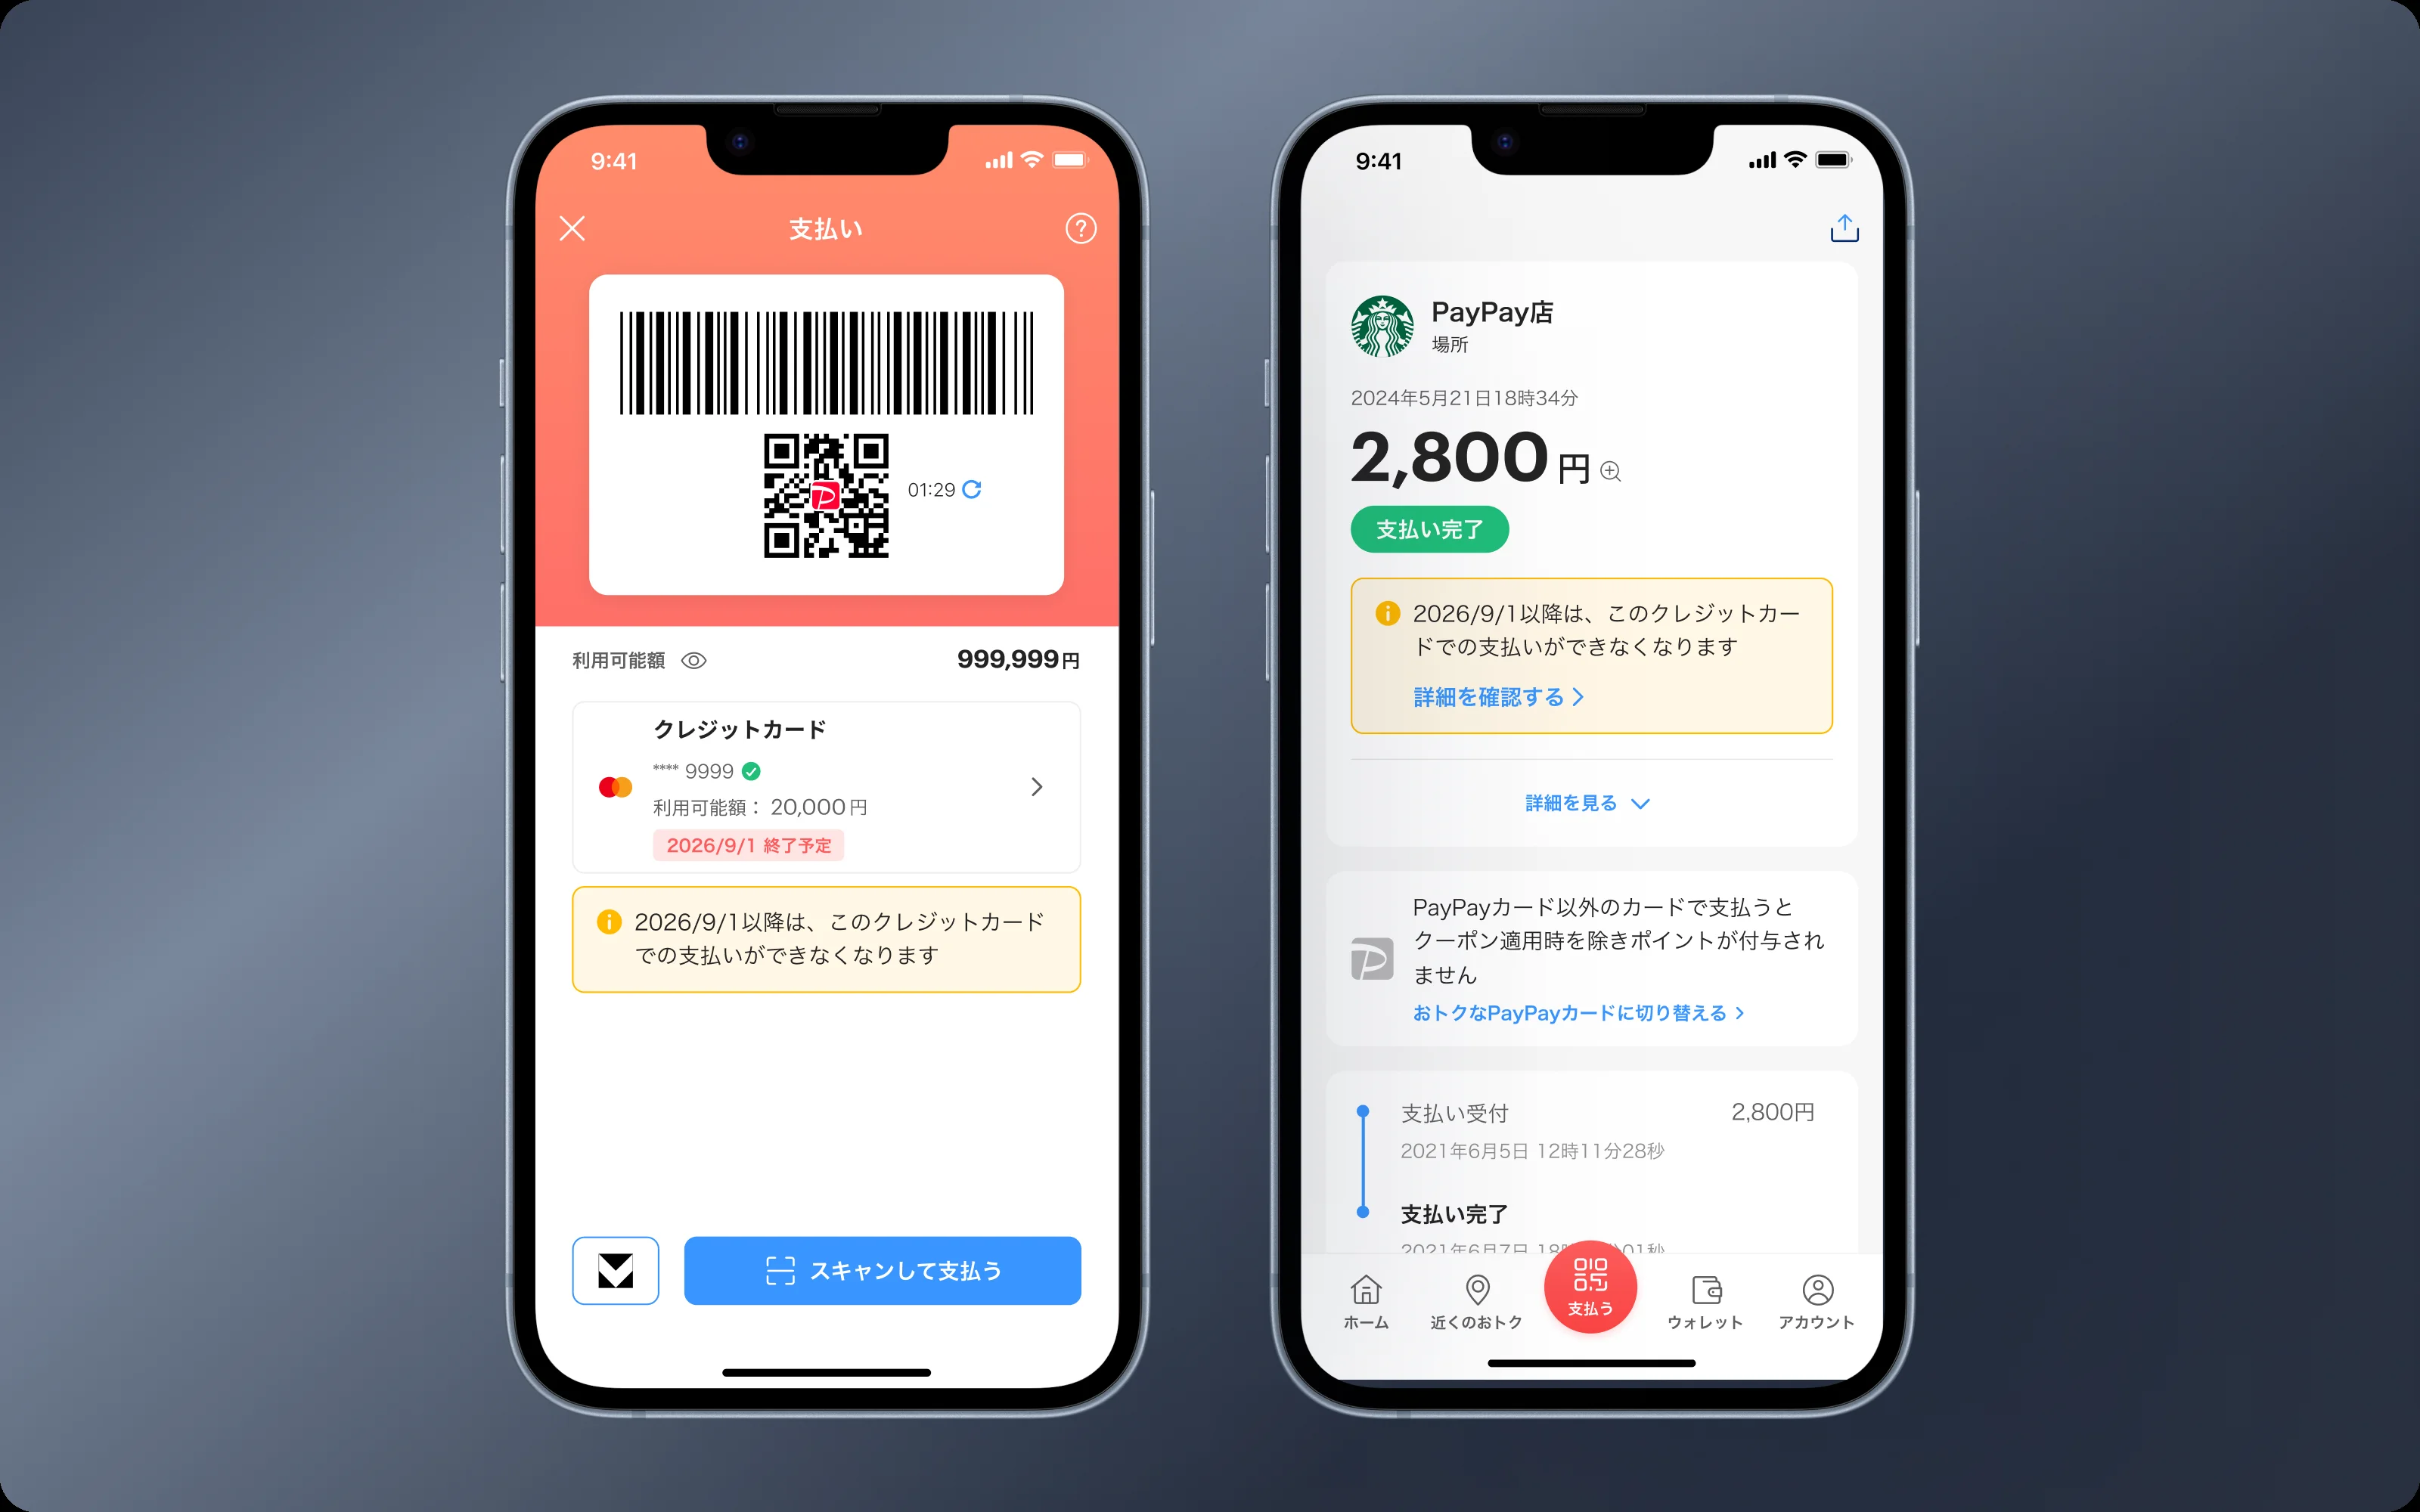
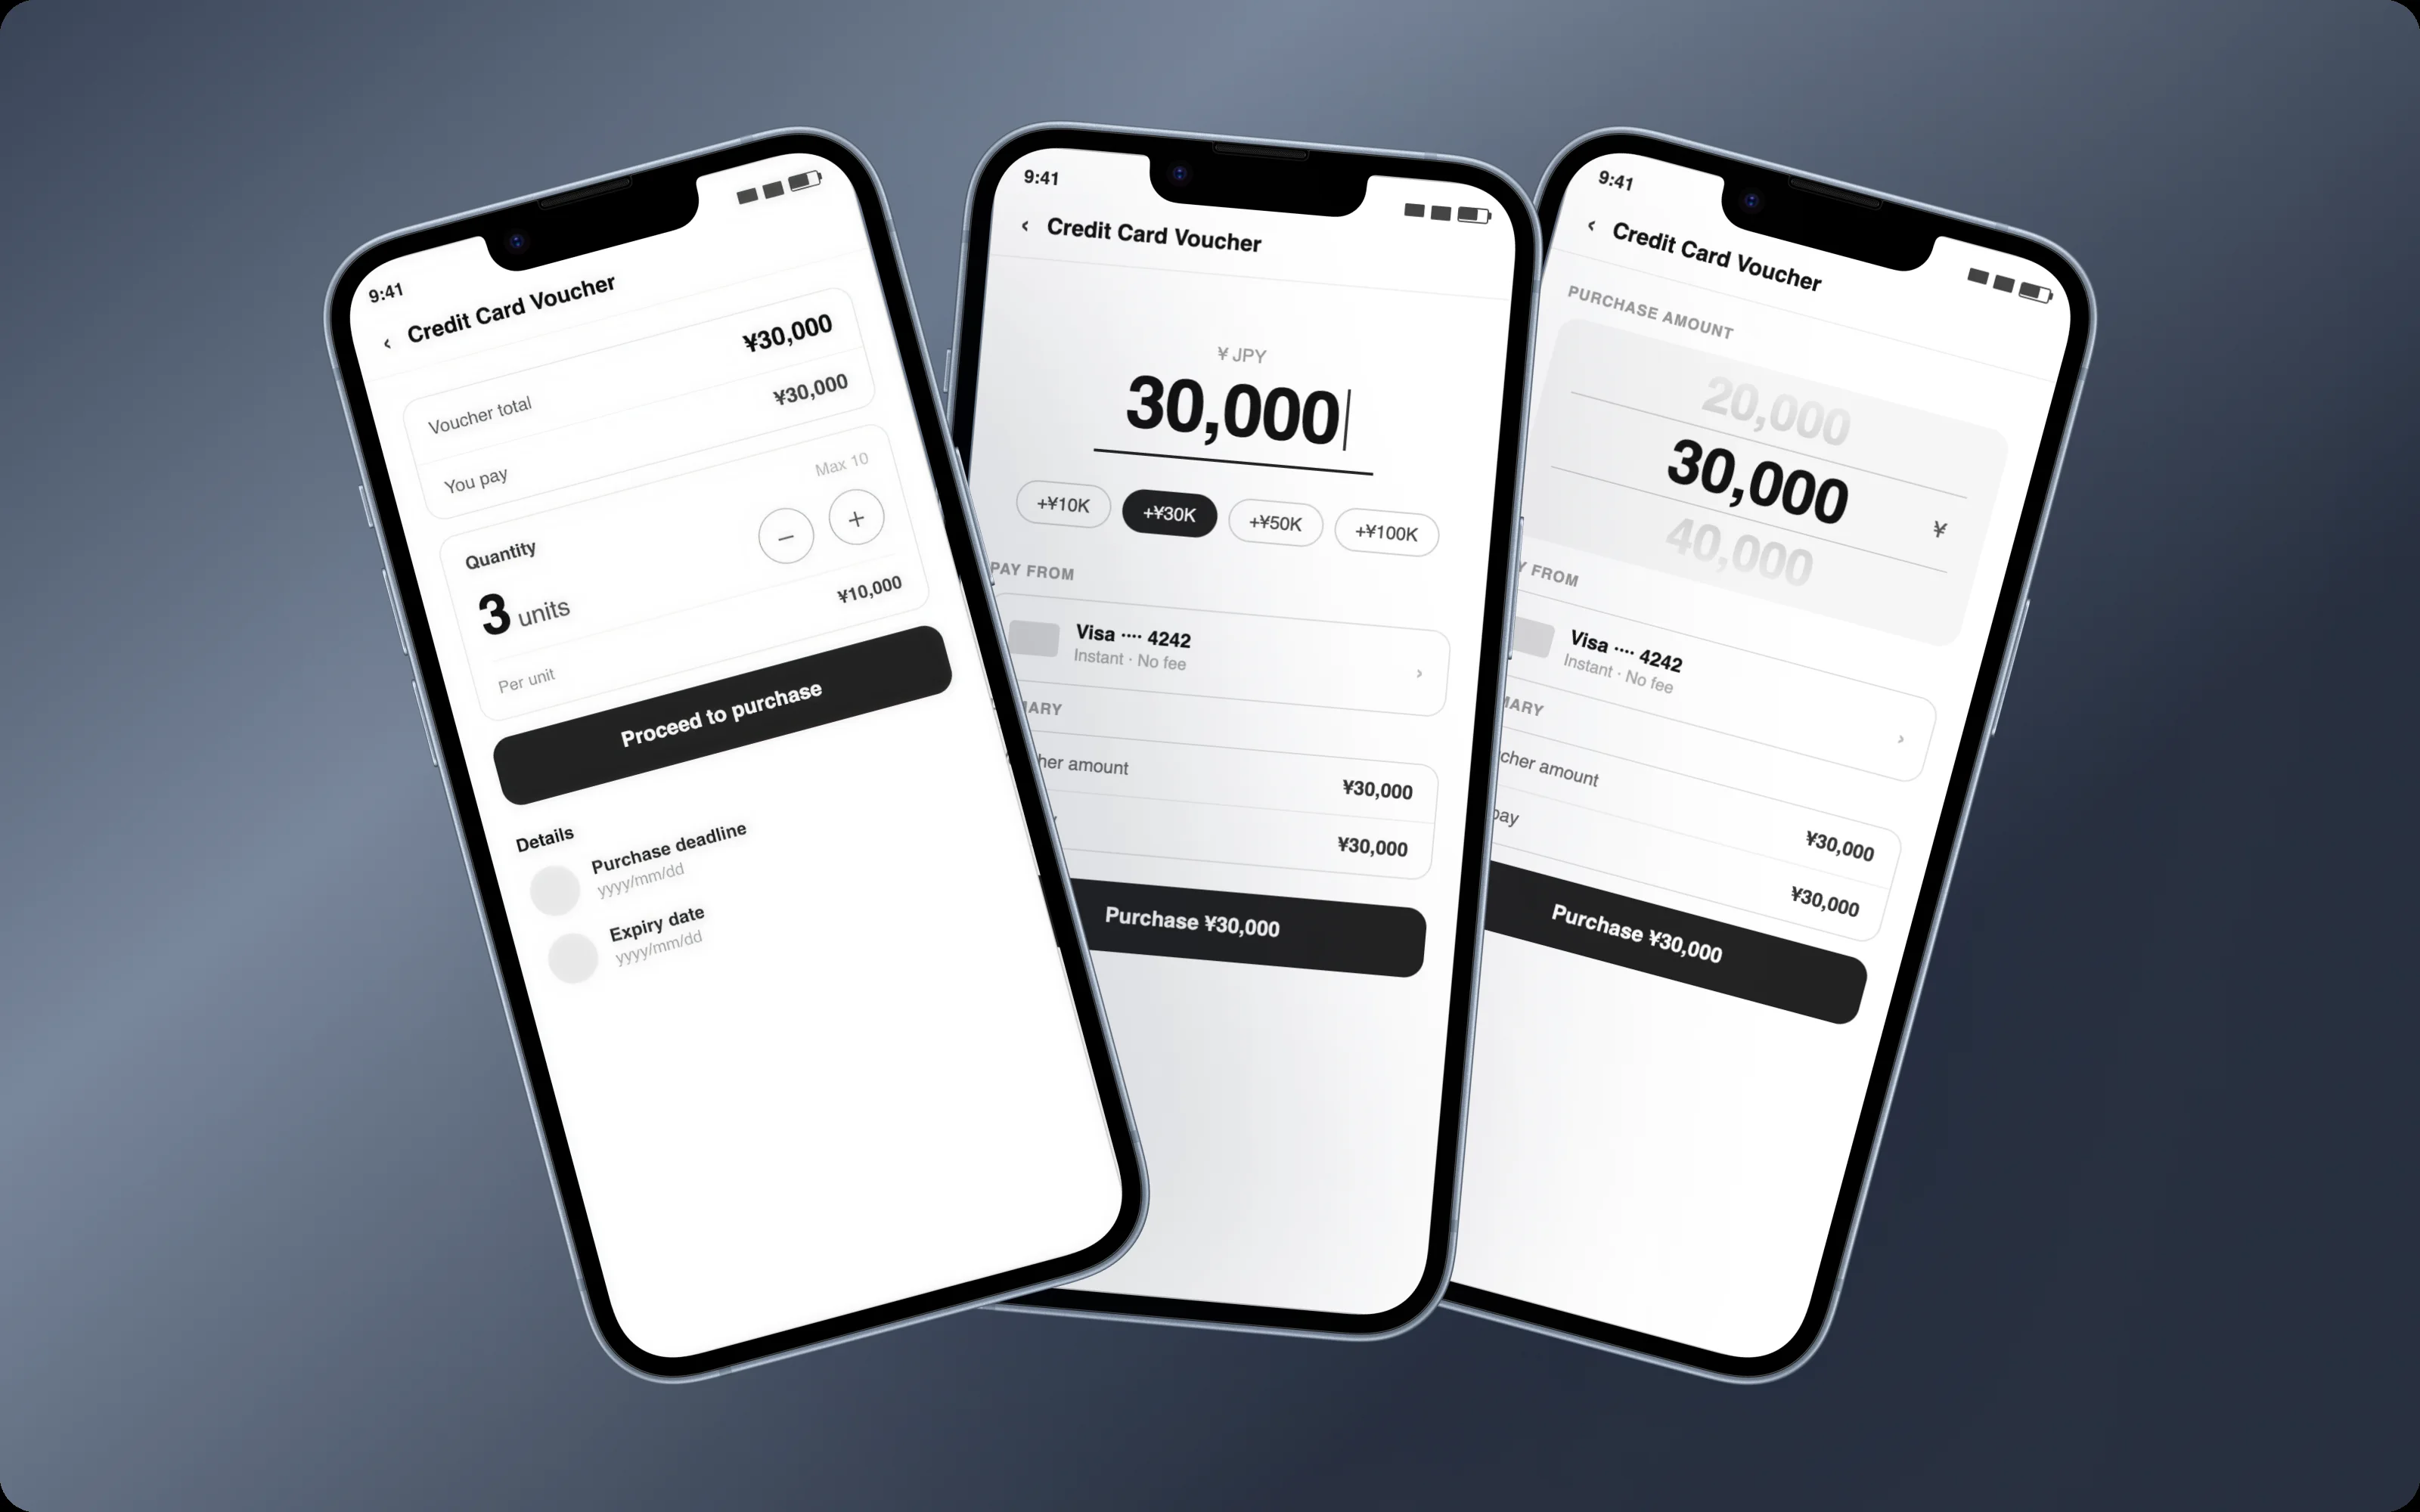
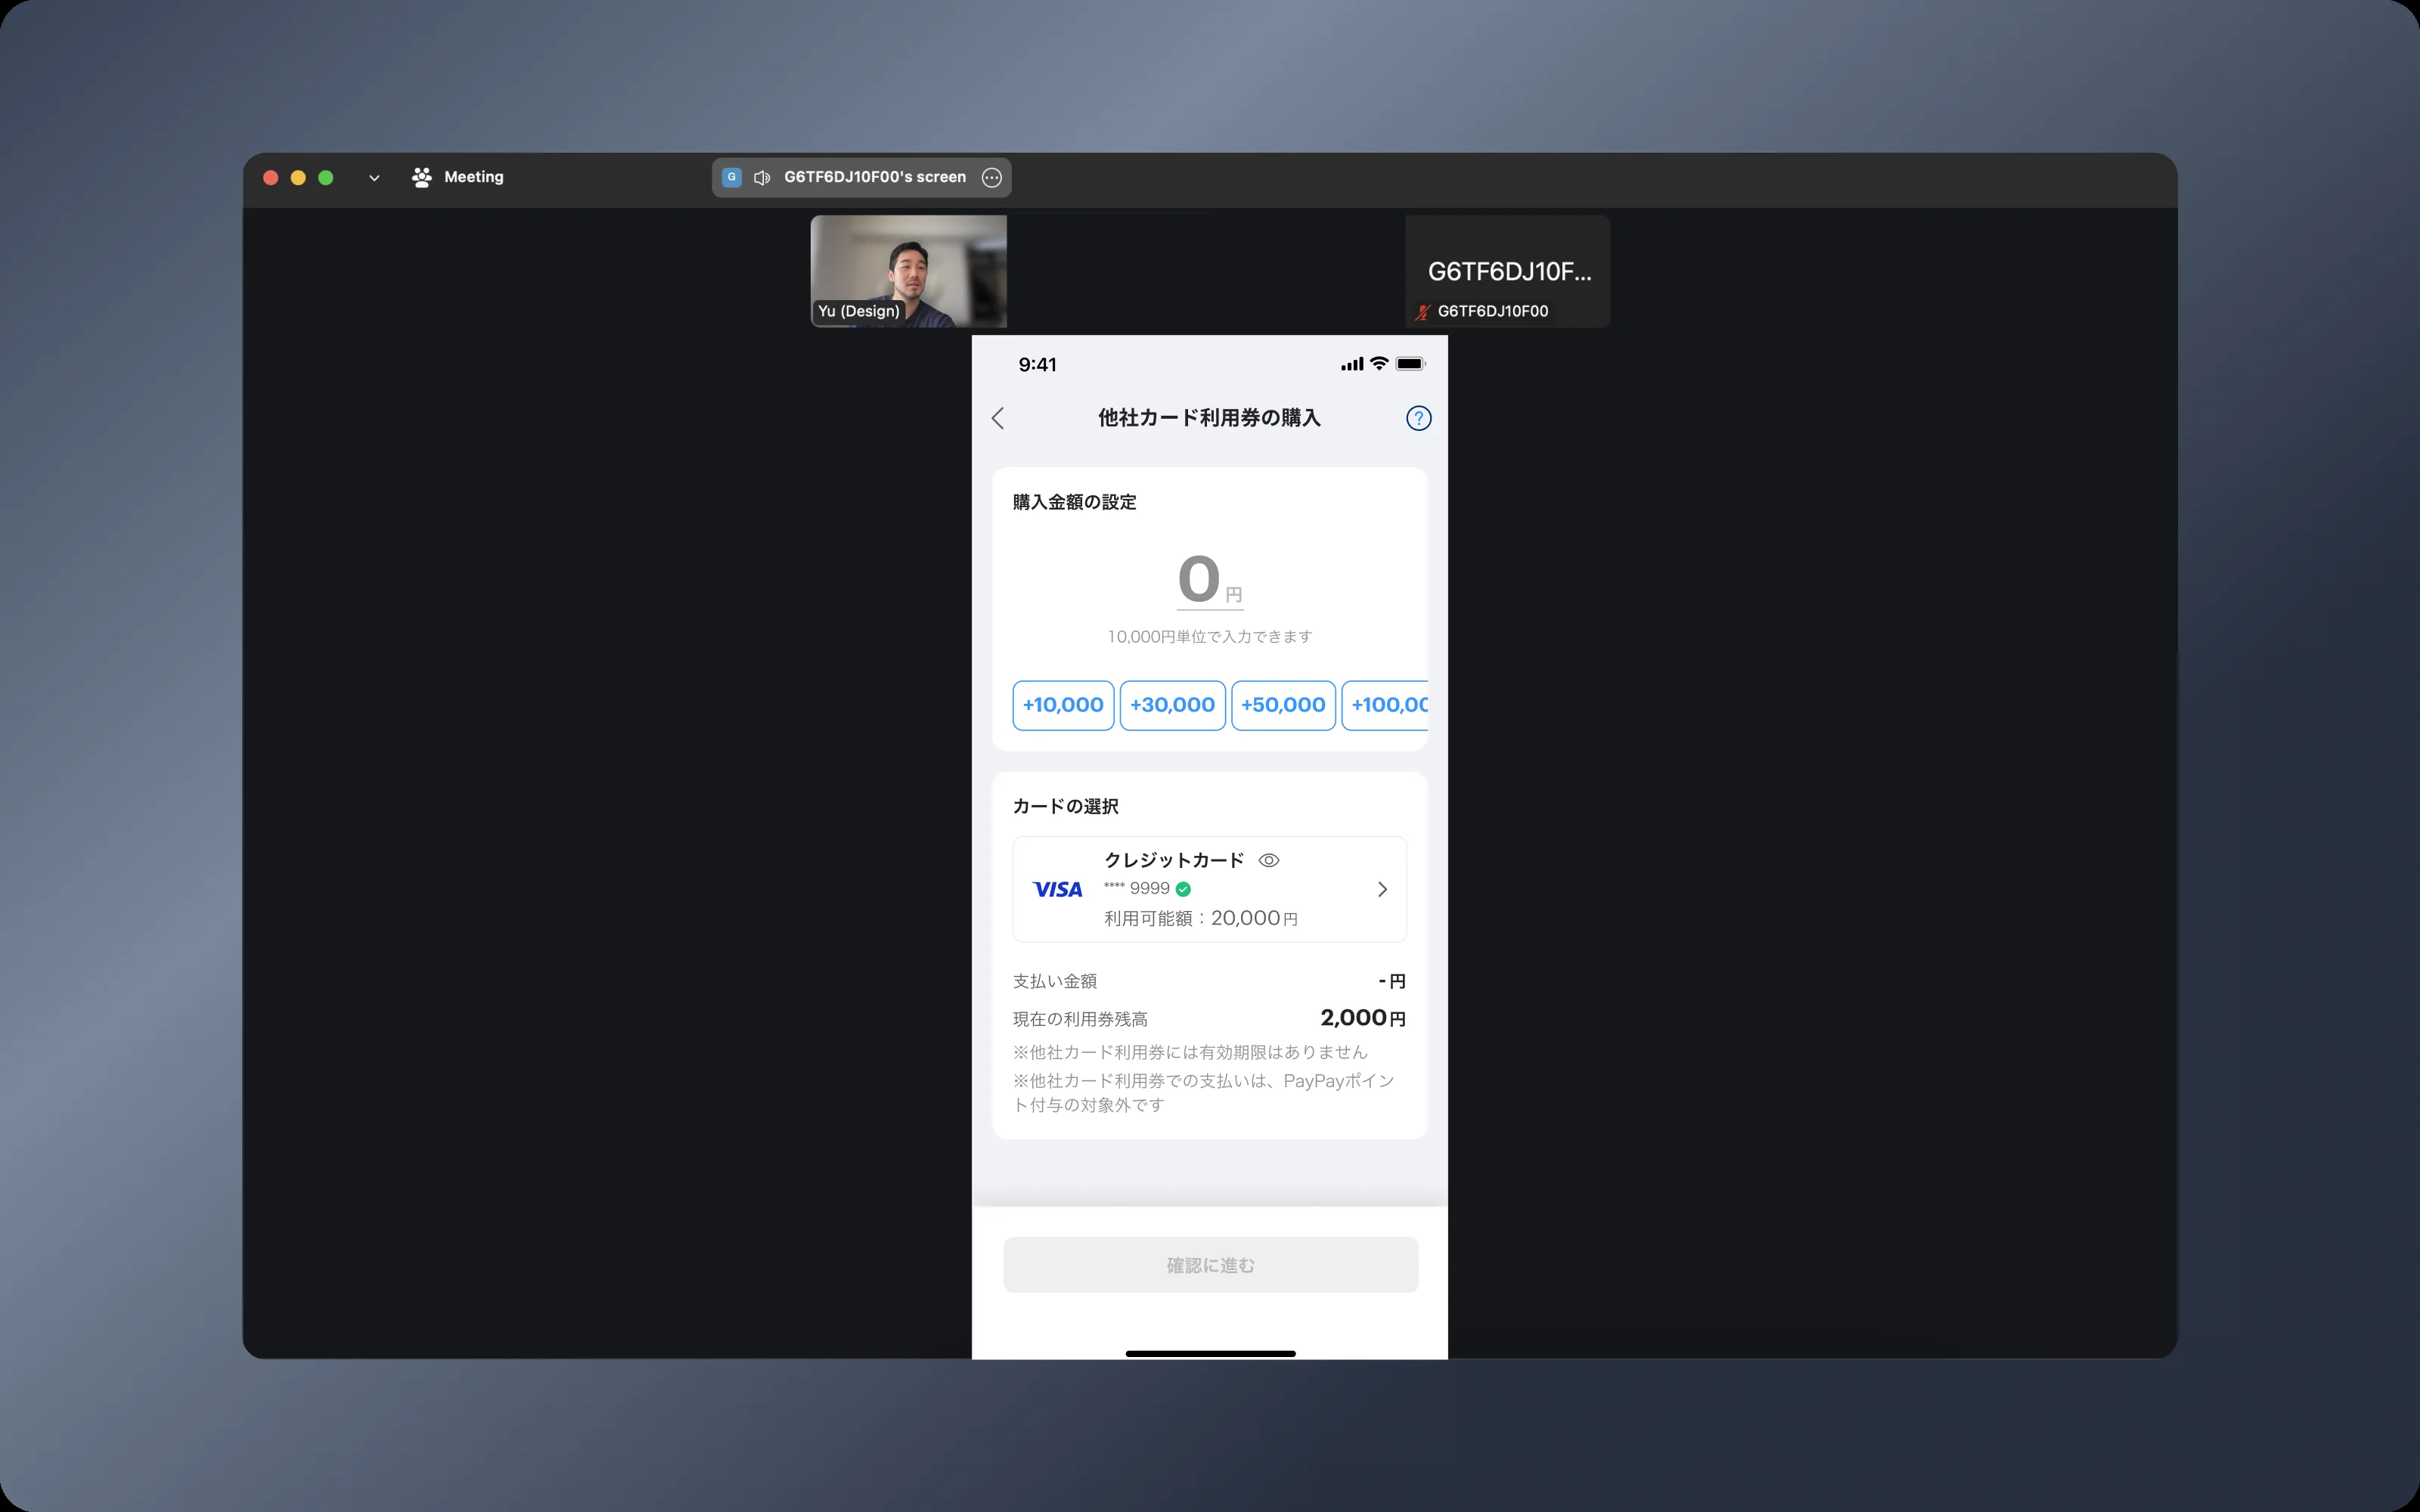
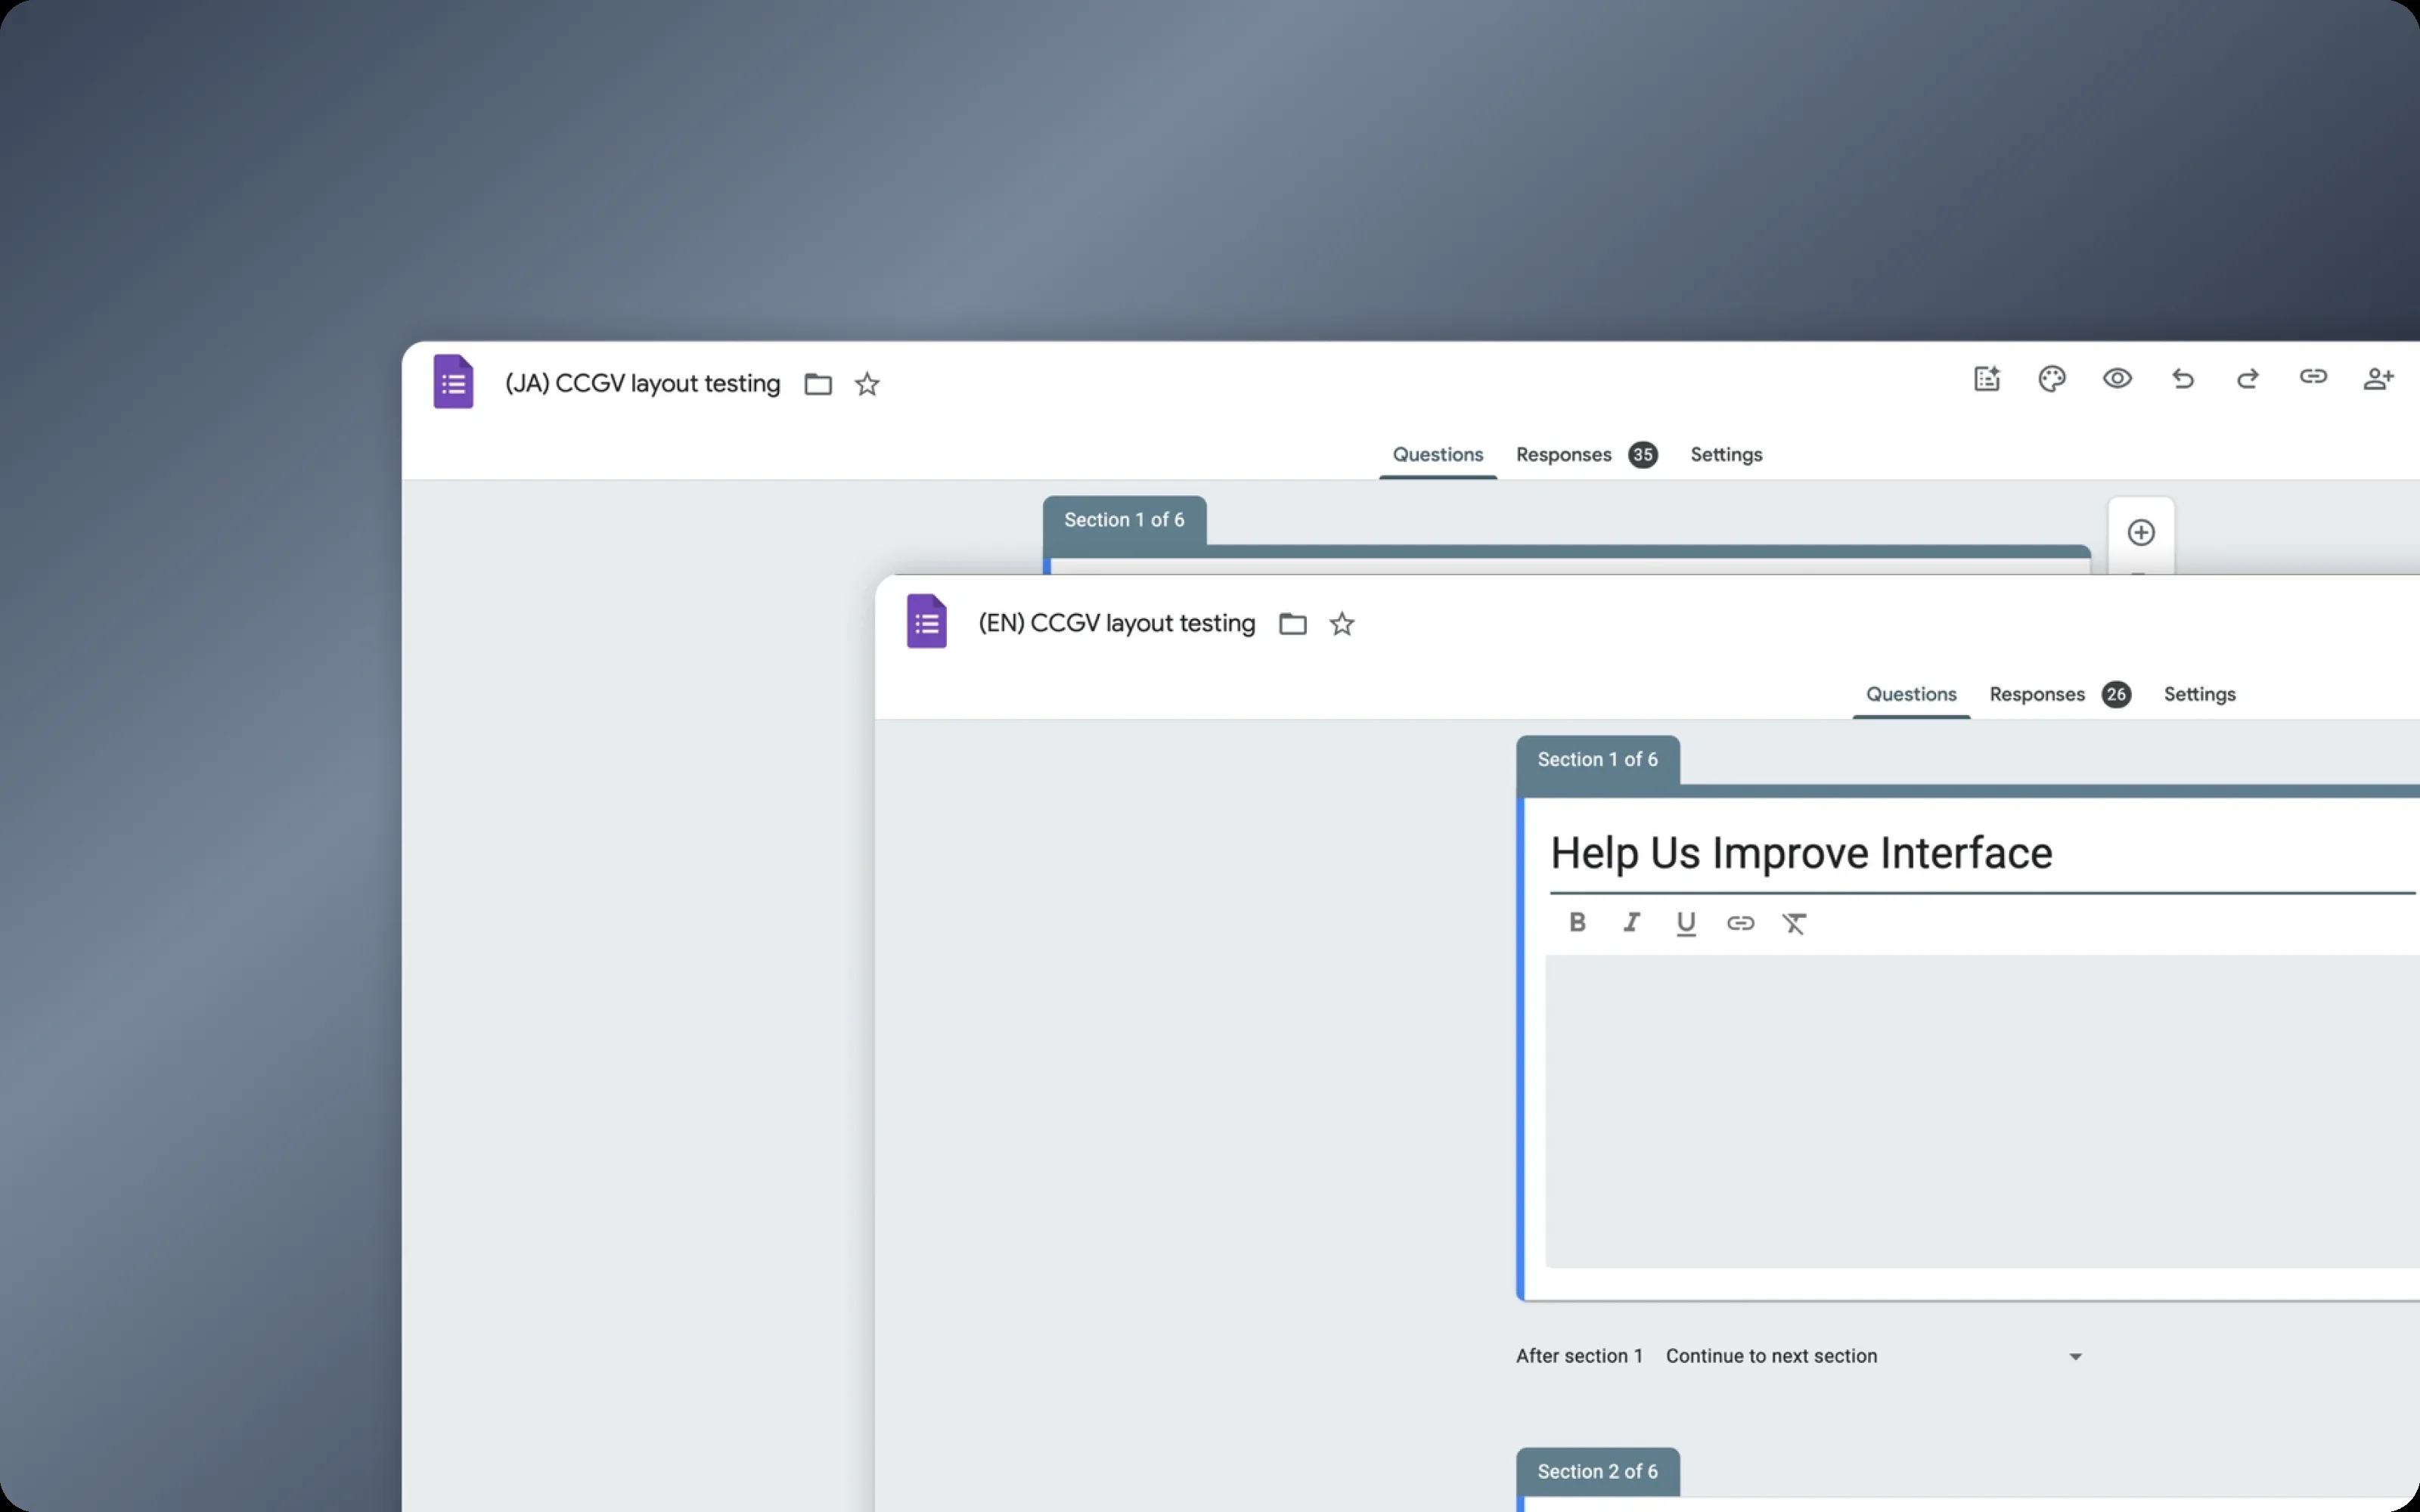
最難決定的是購買畫面:它應該像購買商品一樣選擇固定金額,還是像儲值一樣自行輸入金額?我探索了三個方向:沿用既有的禮物券樣式、儲值式的金額輸入,以及捲動式的金額選擇。為了不憑主觀意見決定,我設計了一份日英雙語問卷,並邀請 8 位使用者測試三個原型。結果儲值式勝出。使用者早已熟悉這種操作方式,這一點比技術上的精確更重要。一位受測者表示:「我不喜歡固定金額,我想自己決定要放多少。」
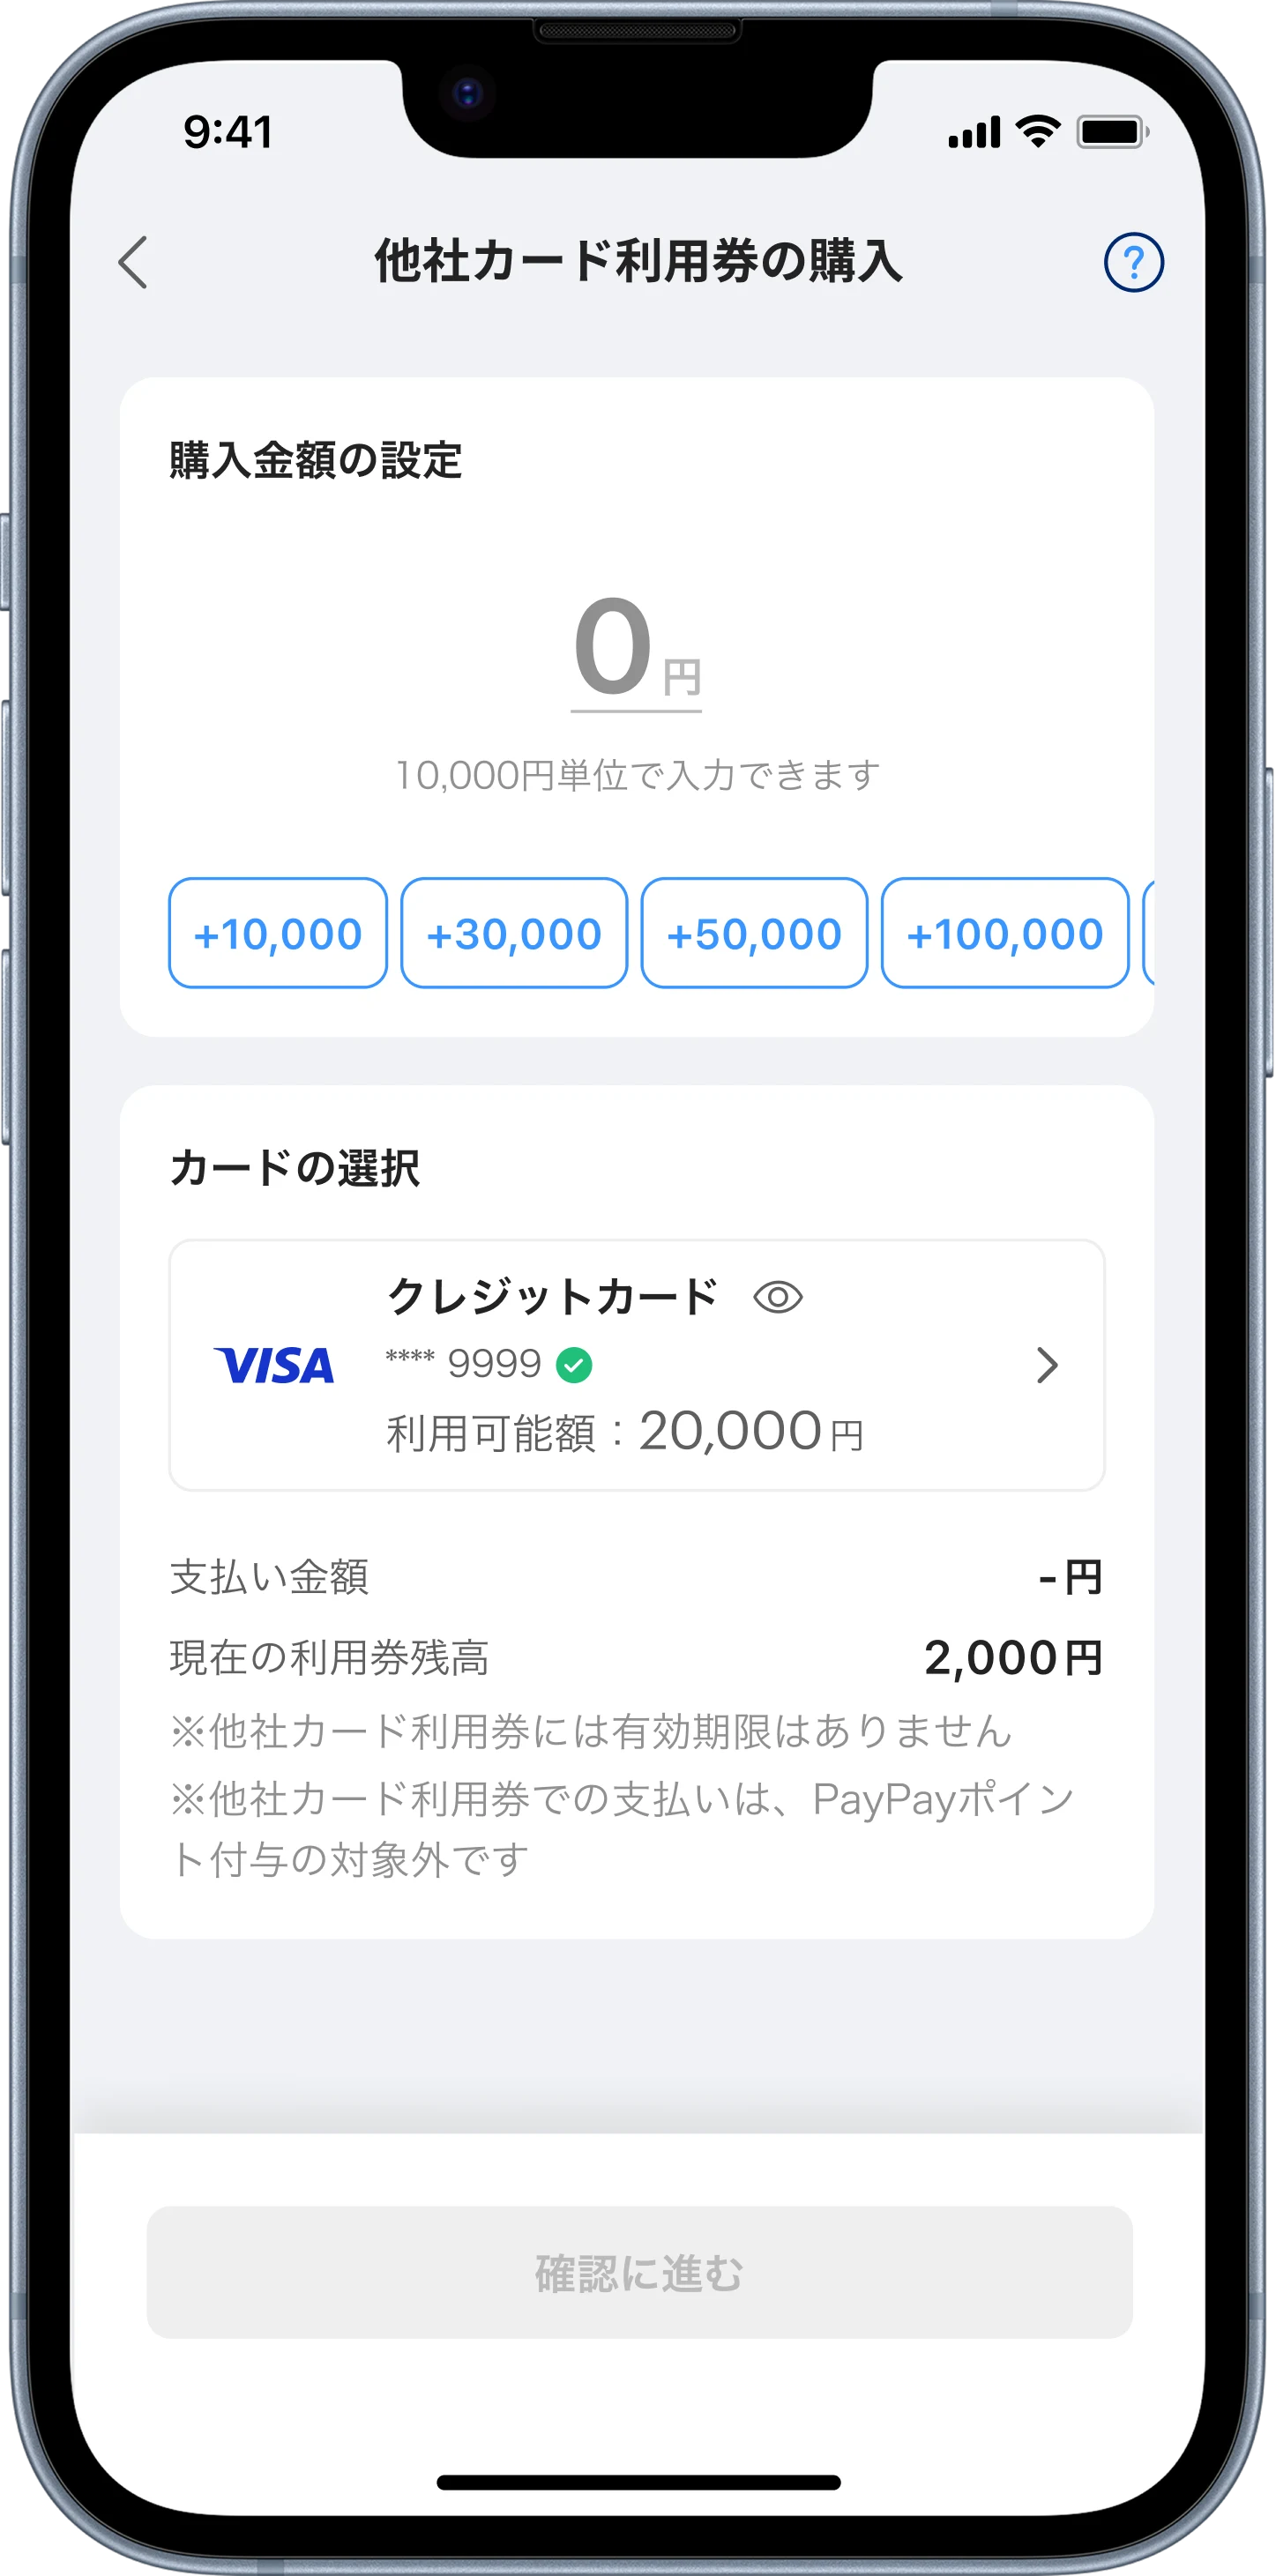
協助修正,而非阻擋
直接回到付款
在一次設計審查中,CEO 希望在購買頁推廣 PayPay 自家的信用卡。我理解這個目標,但在這裡放入廣告,會在流失風險最高的環節增加阻力。我梳理了完整的使用者旅程,提出一個更好的時機:停用通知。此時使用者正在思考如何處理自己的信用卡。購買頁則改為讓 PayPay 卡在付款方式清單中更加醒目。CEO 同意了這個做法。
這項功能已向所有信用卡使用者上線,目前約 30% 的使用者已改用儲值券,我也持續追蹤相關數據。主要觀察指標是儲值券購買成功率與付款成功率。客服詢問量則是預警訊號:一旦突然增加,通常代表某個環節出現阻力,而且會比其他指標更早反映出來。這些觀察將決定下一輪的調整方向。
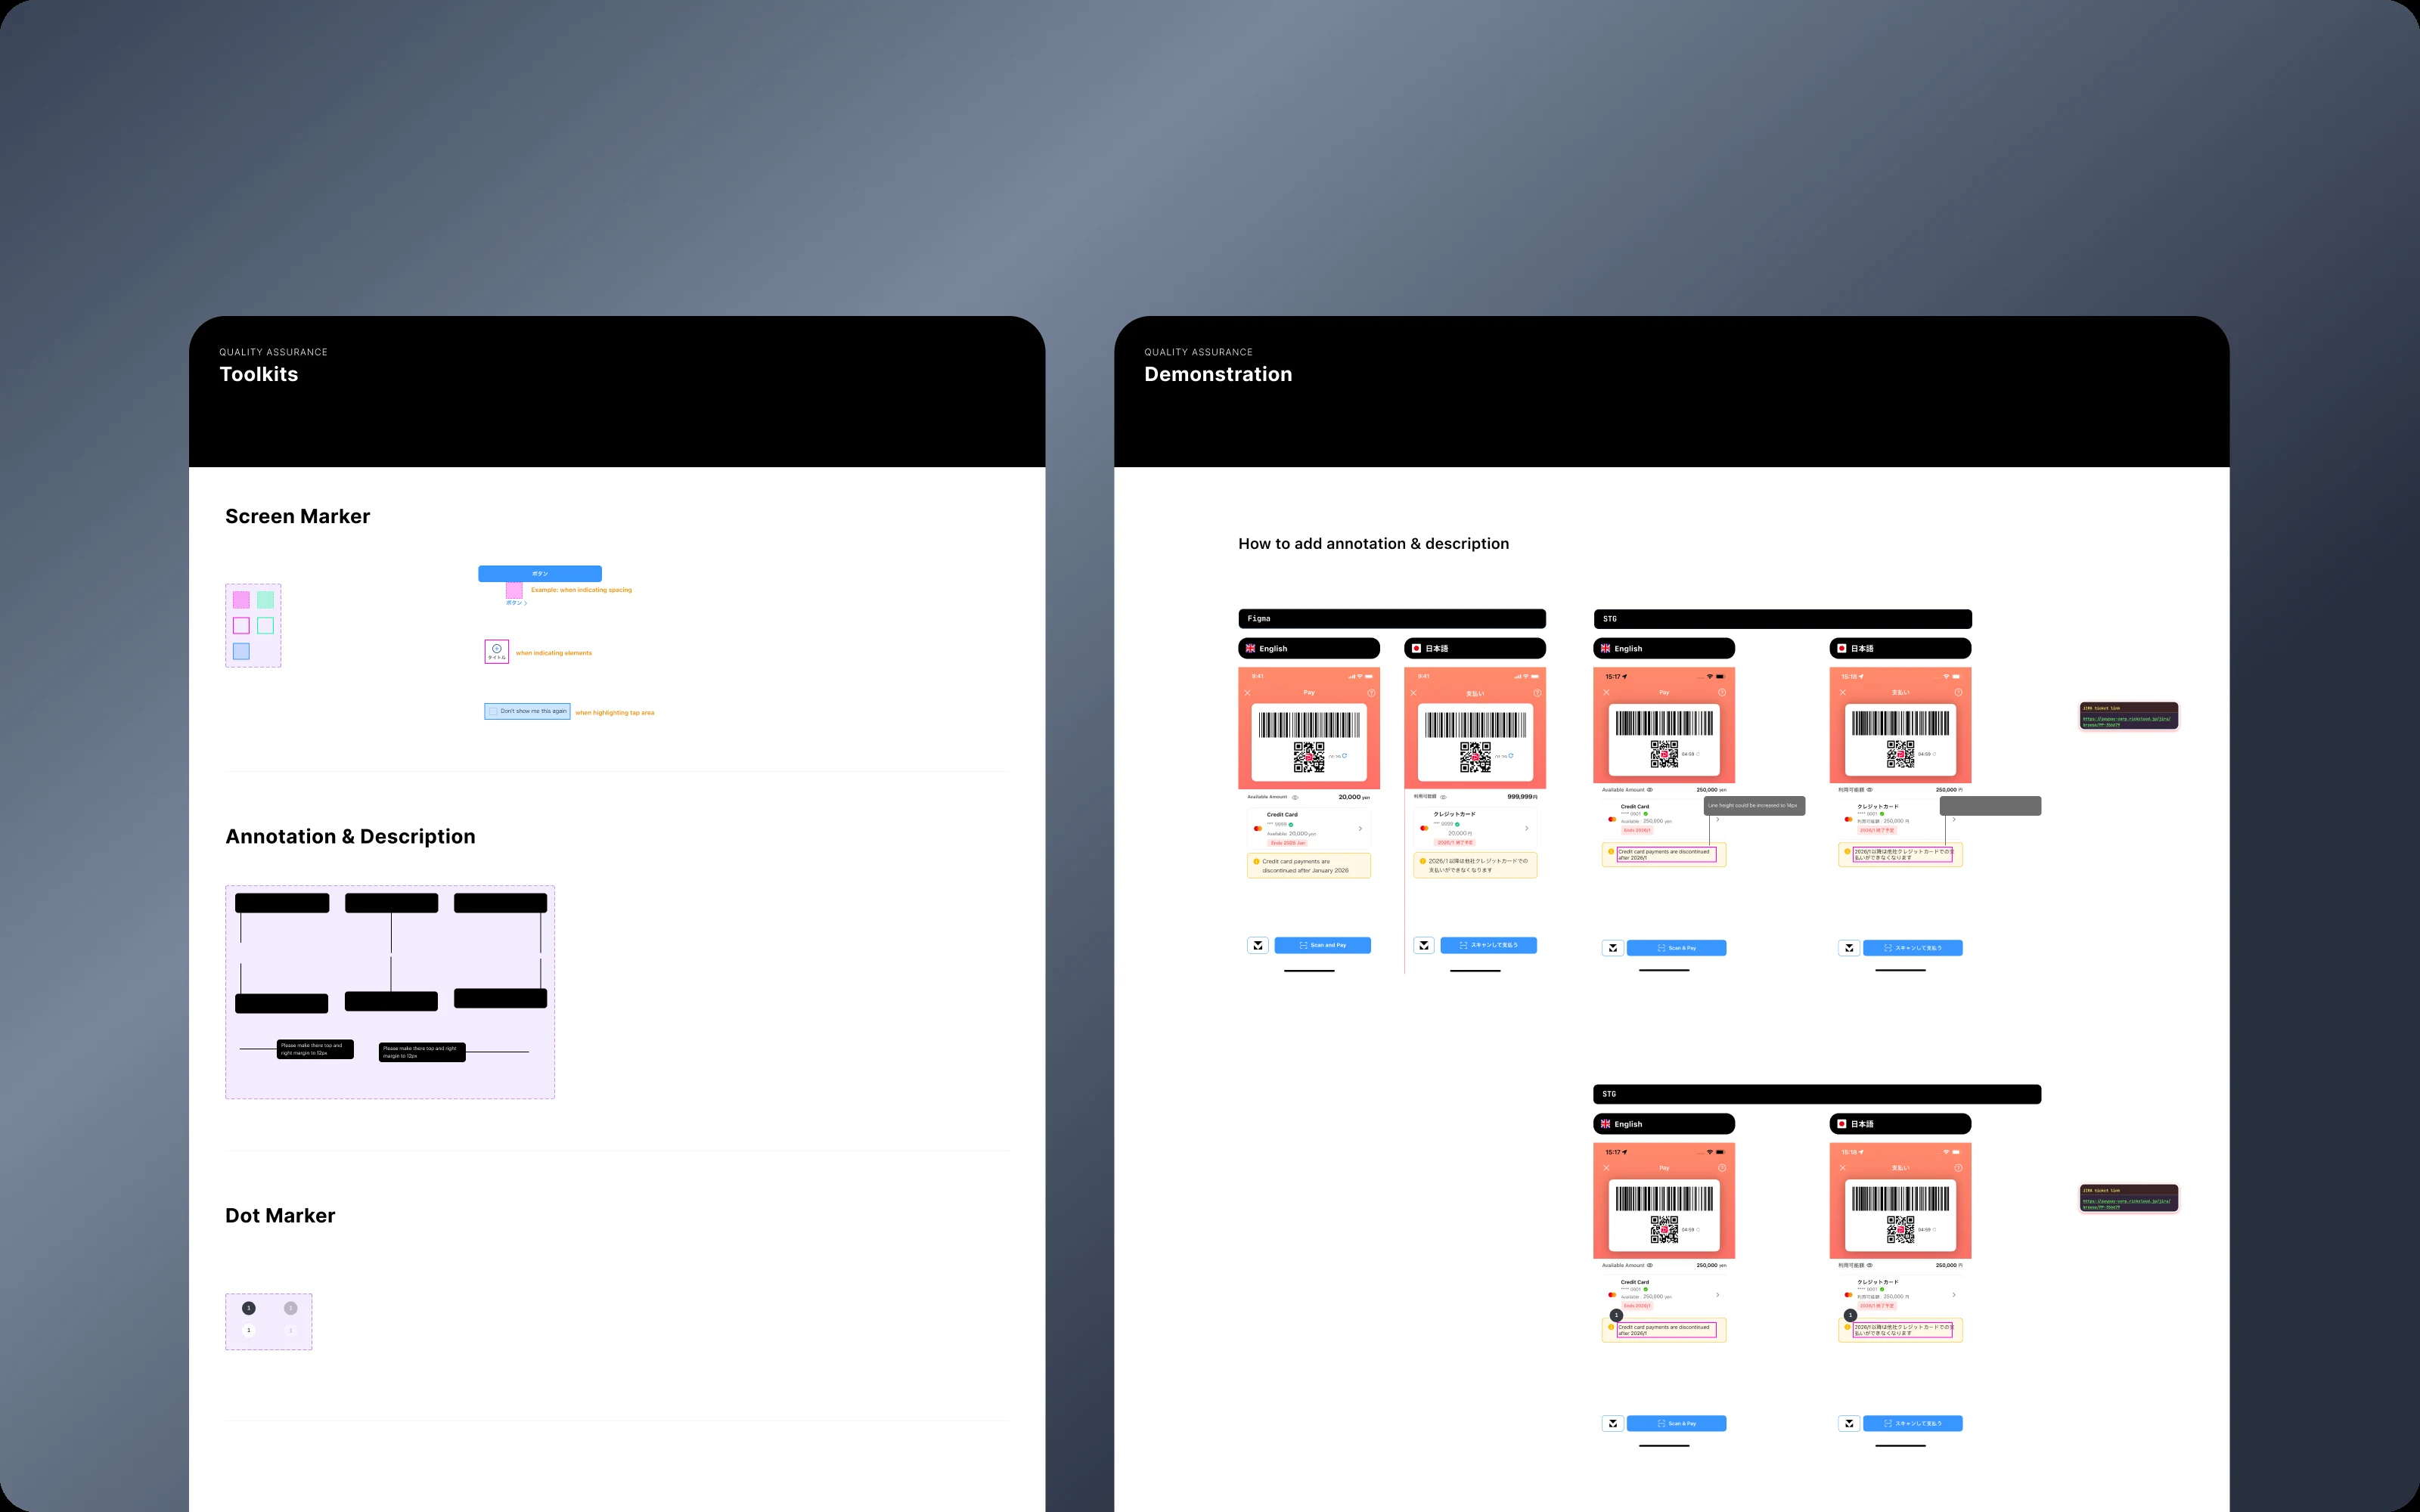
我建立了一套設計 QA 流程與搭配的交接工具包,內容包含間距、元件與點擊範圍的標記、編號註解,以及每張工單的連結。其他設計師也開始採用,後來成為團隊的標準做法。
在法規限制繁多的專案中,問題越晚發現,代價就越高,而且大多由設計承擔。現在我會更早讓法務與業務參與。快速的研究同樣值得投入:一份問卷加上 8 場測試,就讓一項重大決策從主觀意見轉為有所依據,也讓我在之後的每次審查中都有明確的理由可以說明。