PayPay
我主導 PayPay 錢包資金進出的設計,涵蓋儲值、ATM 與信用卡付款。
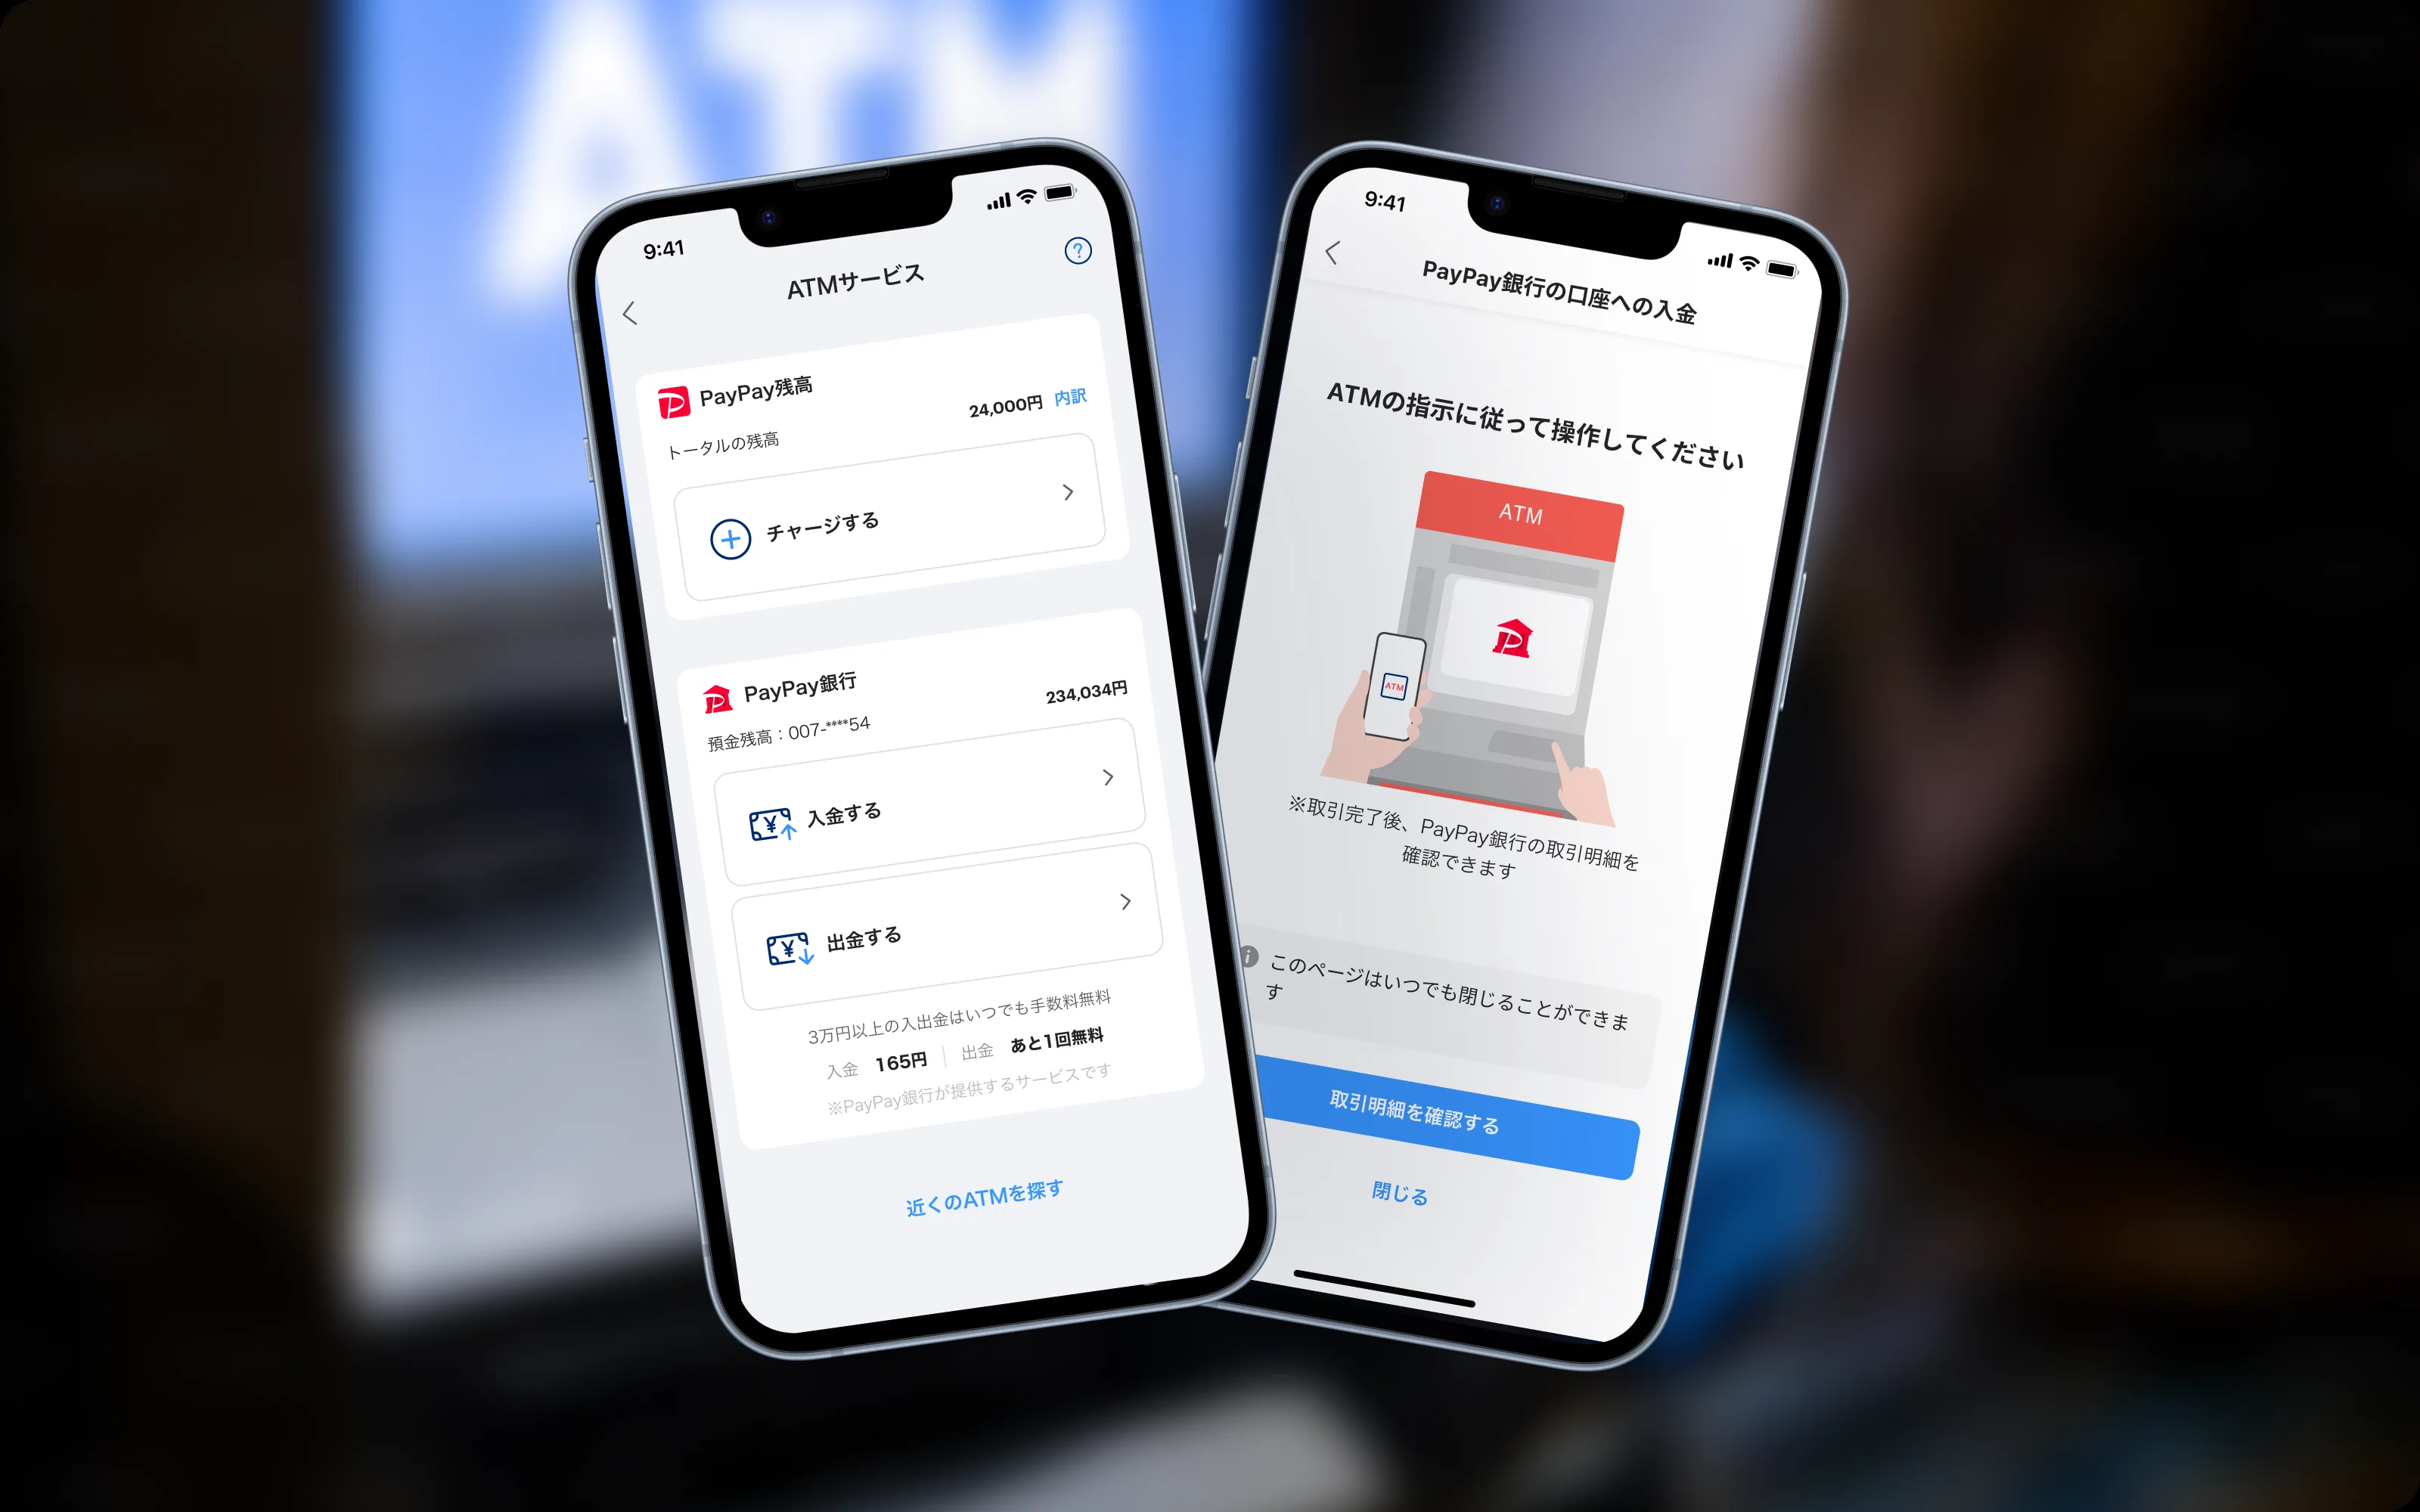
在日本,超過一半的付款仍以現金完成。PayPay 希望 App 成為使用者唯一需要的工具,在 ATM 也不例外。我重新設計了 ATM 流程,讓使用者只用手機就能存提款。這個流程橫跨手機與 ATM 兩個畫面,而兩者的規範截然不同。
我先親自到 ATM 測試無卡流程,記錄自己在哪些地方猶豫、哪些說明不夠清楚,以及在手機與 ATM 之間切換時哪裡令人困惑。接著,我與客服團隊將客訴依失敗類型分類,也和資料分析師一起檢視轉換漏斗。這些問題並非隨機發生,而是集中在三個時刻:
這三個問題的根源相同:App 讓使用者承擔了原本應由 App 處理的工作。因此在開始設計前,我先訂下三項原則。
動手設計前,我先研究了其他 App 的無卡 ATM 流程。大多數採用相同的基本步驟:掃描 QR code、取得號碼、輸入號碼。但幾乎沒有一個會提示使用者何時該從手機轉向 ATM。因此,我們需要的不是全新的流程,而是在切換的關鍵時刻提供更好的引導。
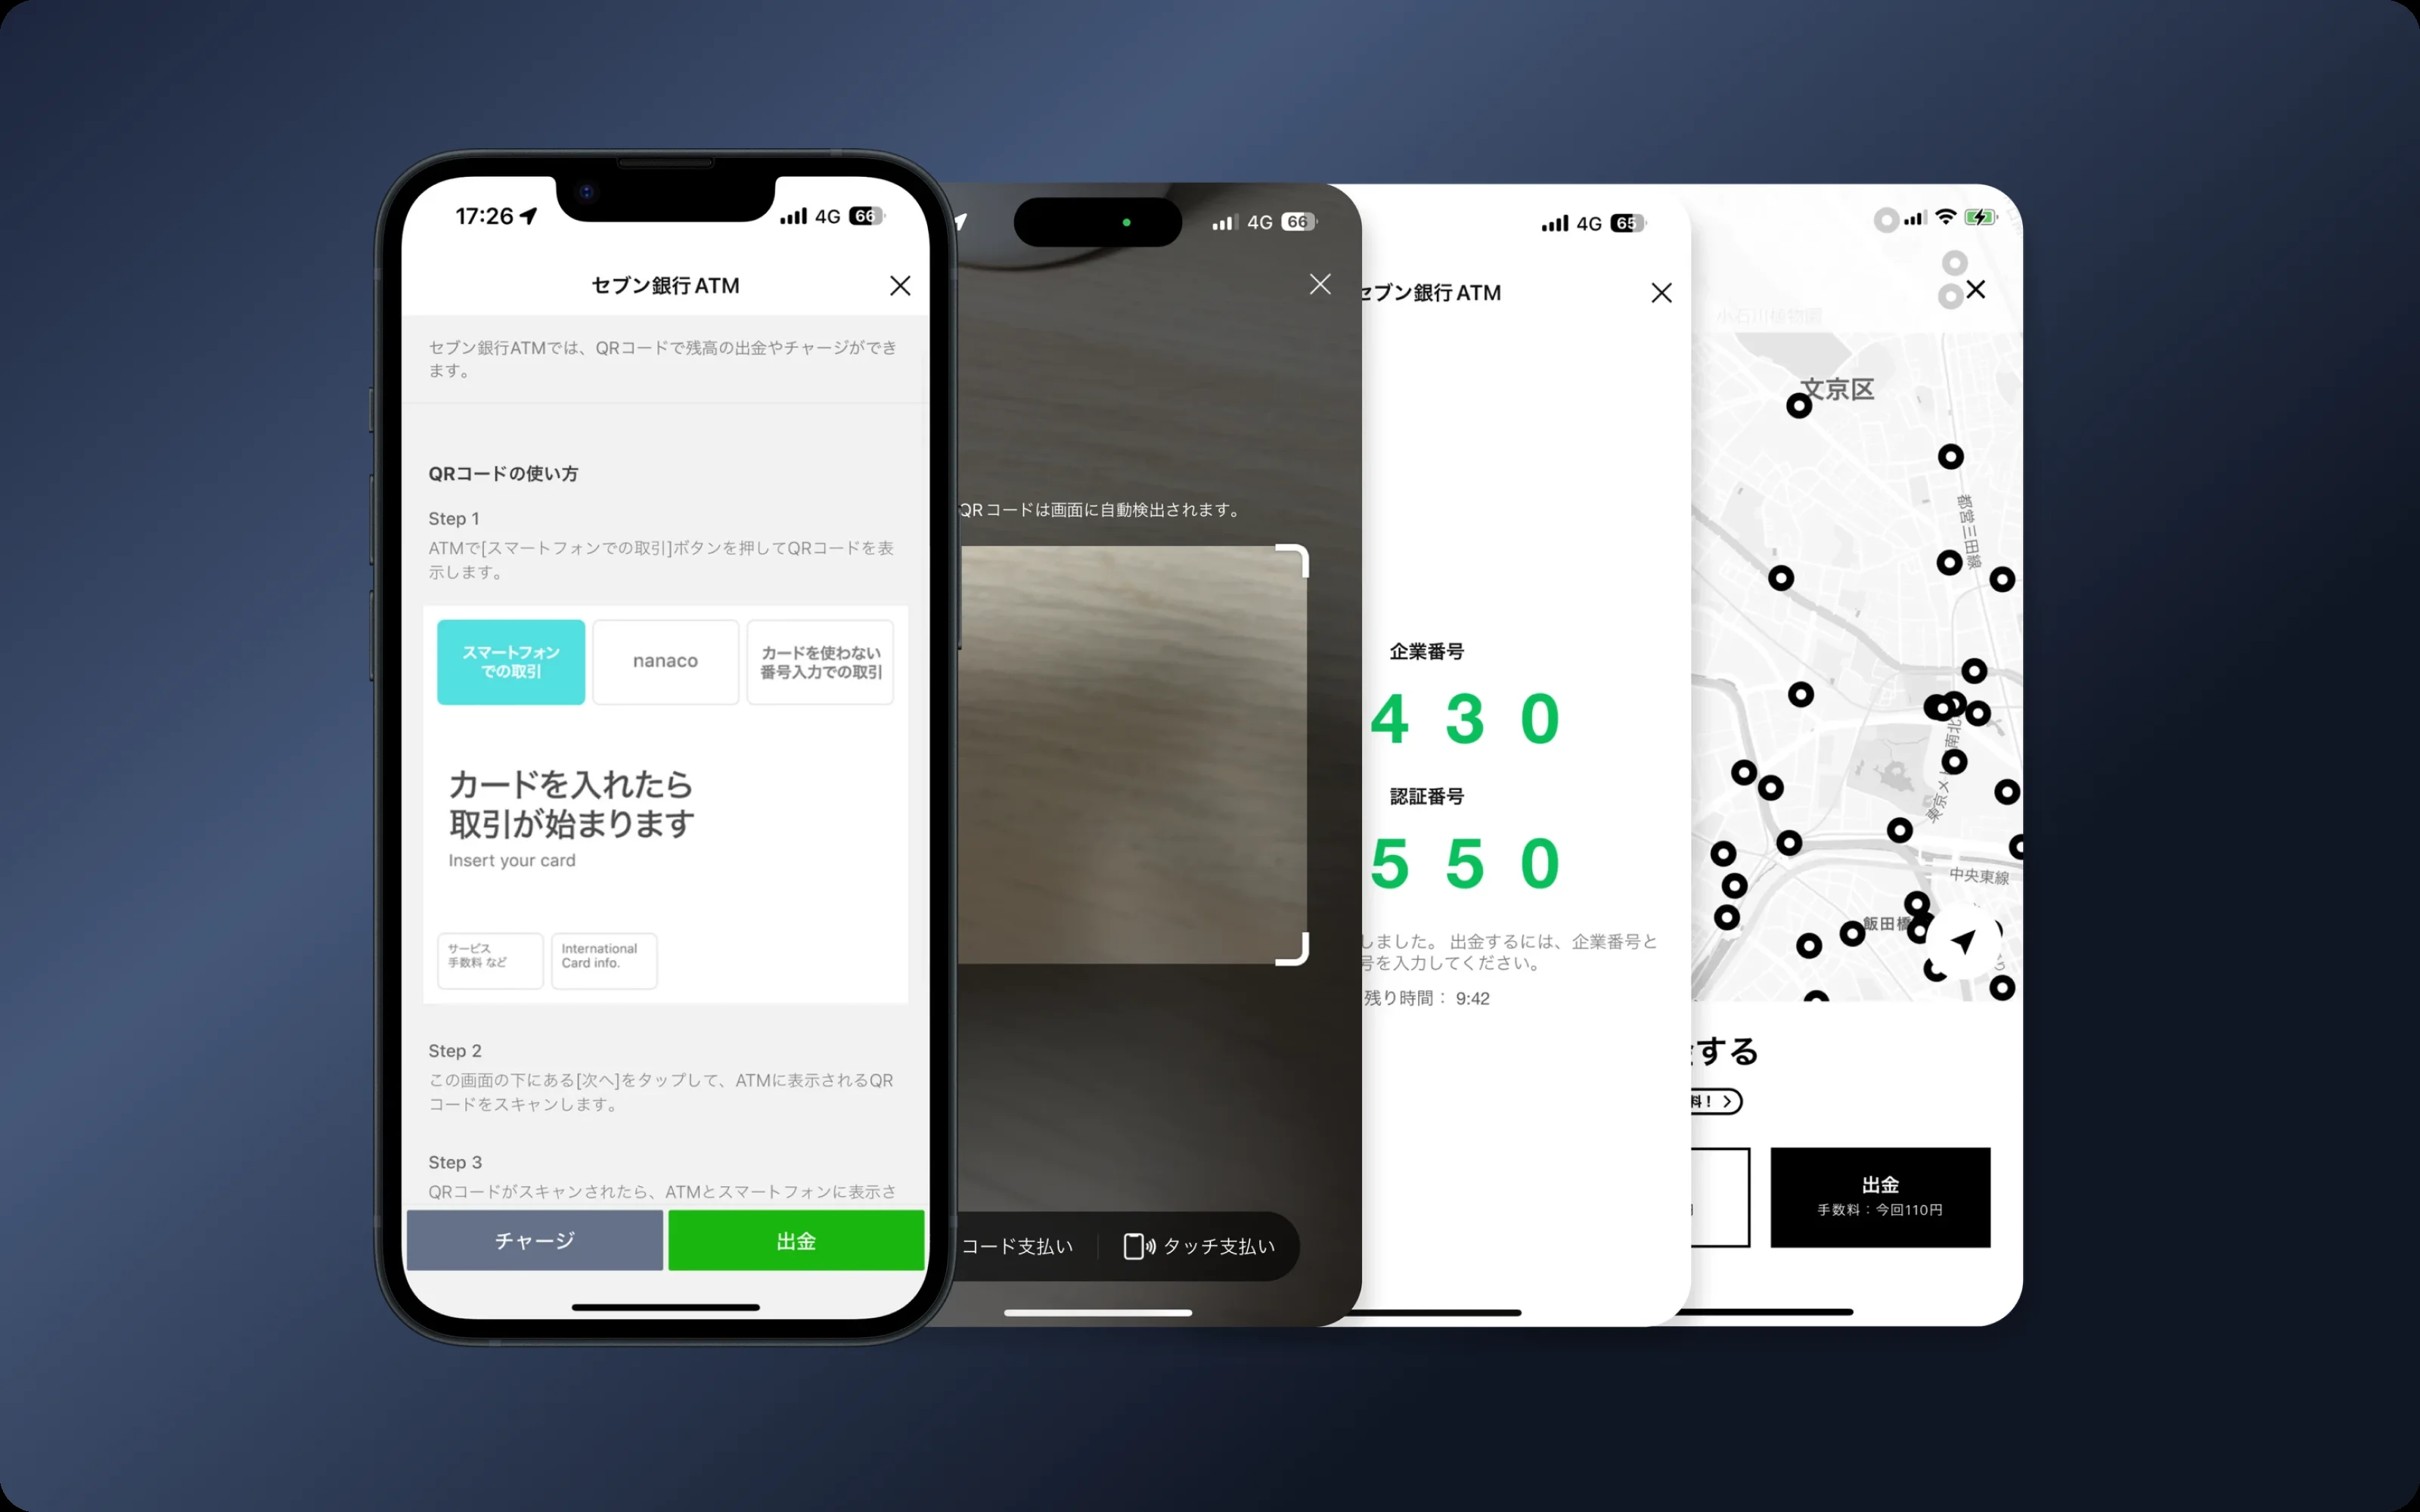
我先從設定著手,因為 40% 的使用者在這裡失敗。我將它拆解為清楚的步驟並顯示進度,讓使用者隨時知道自己在哪一步、接下來該做什麼。
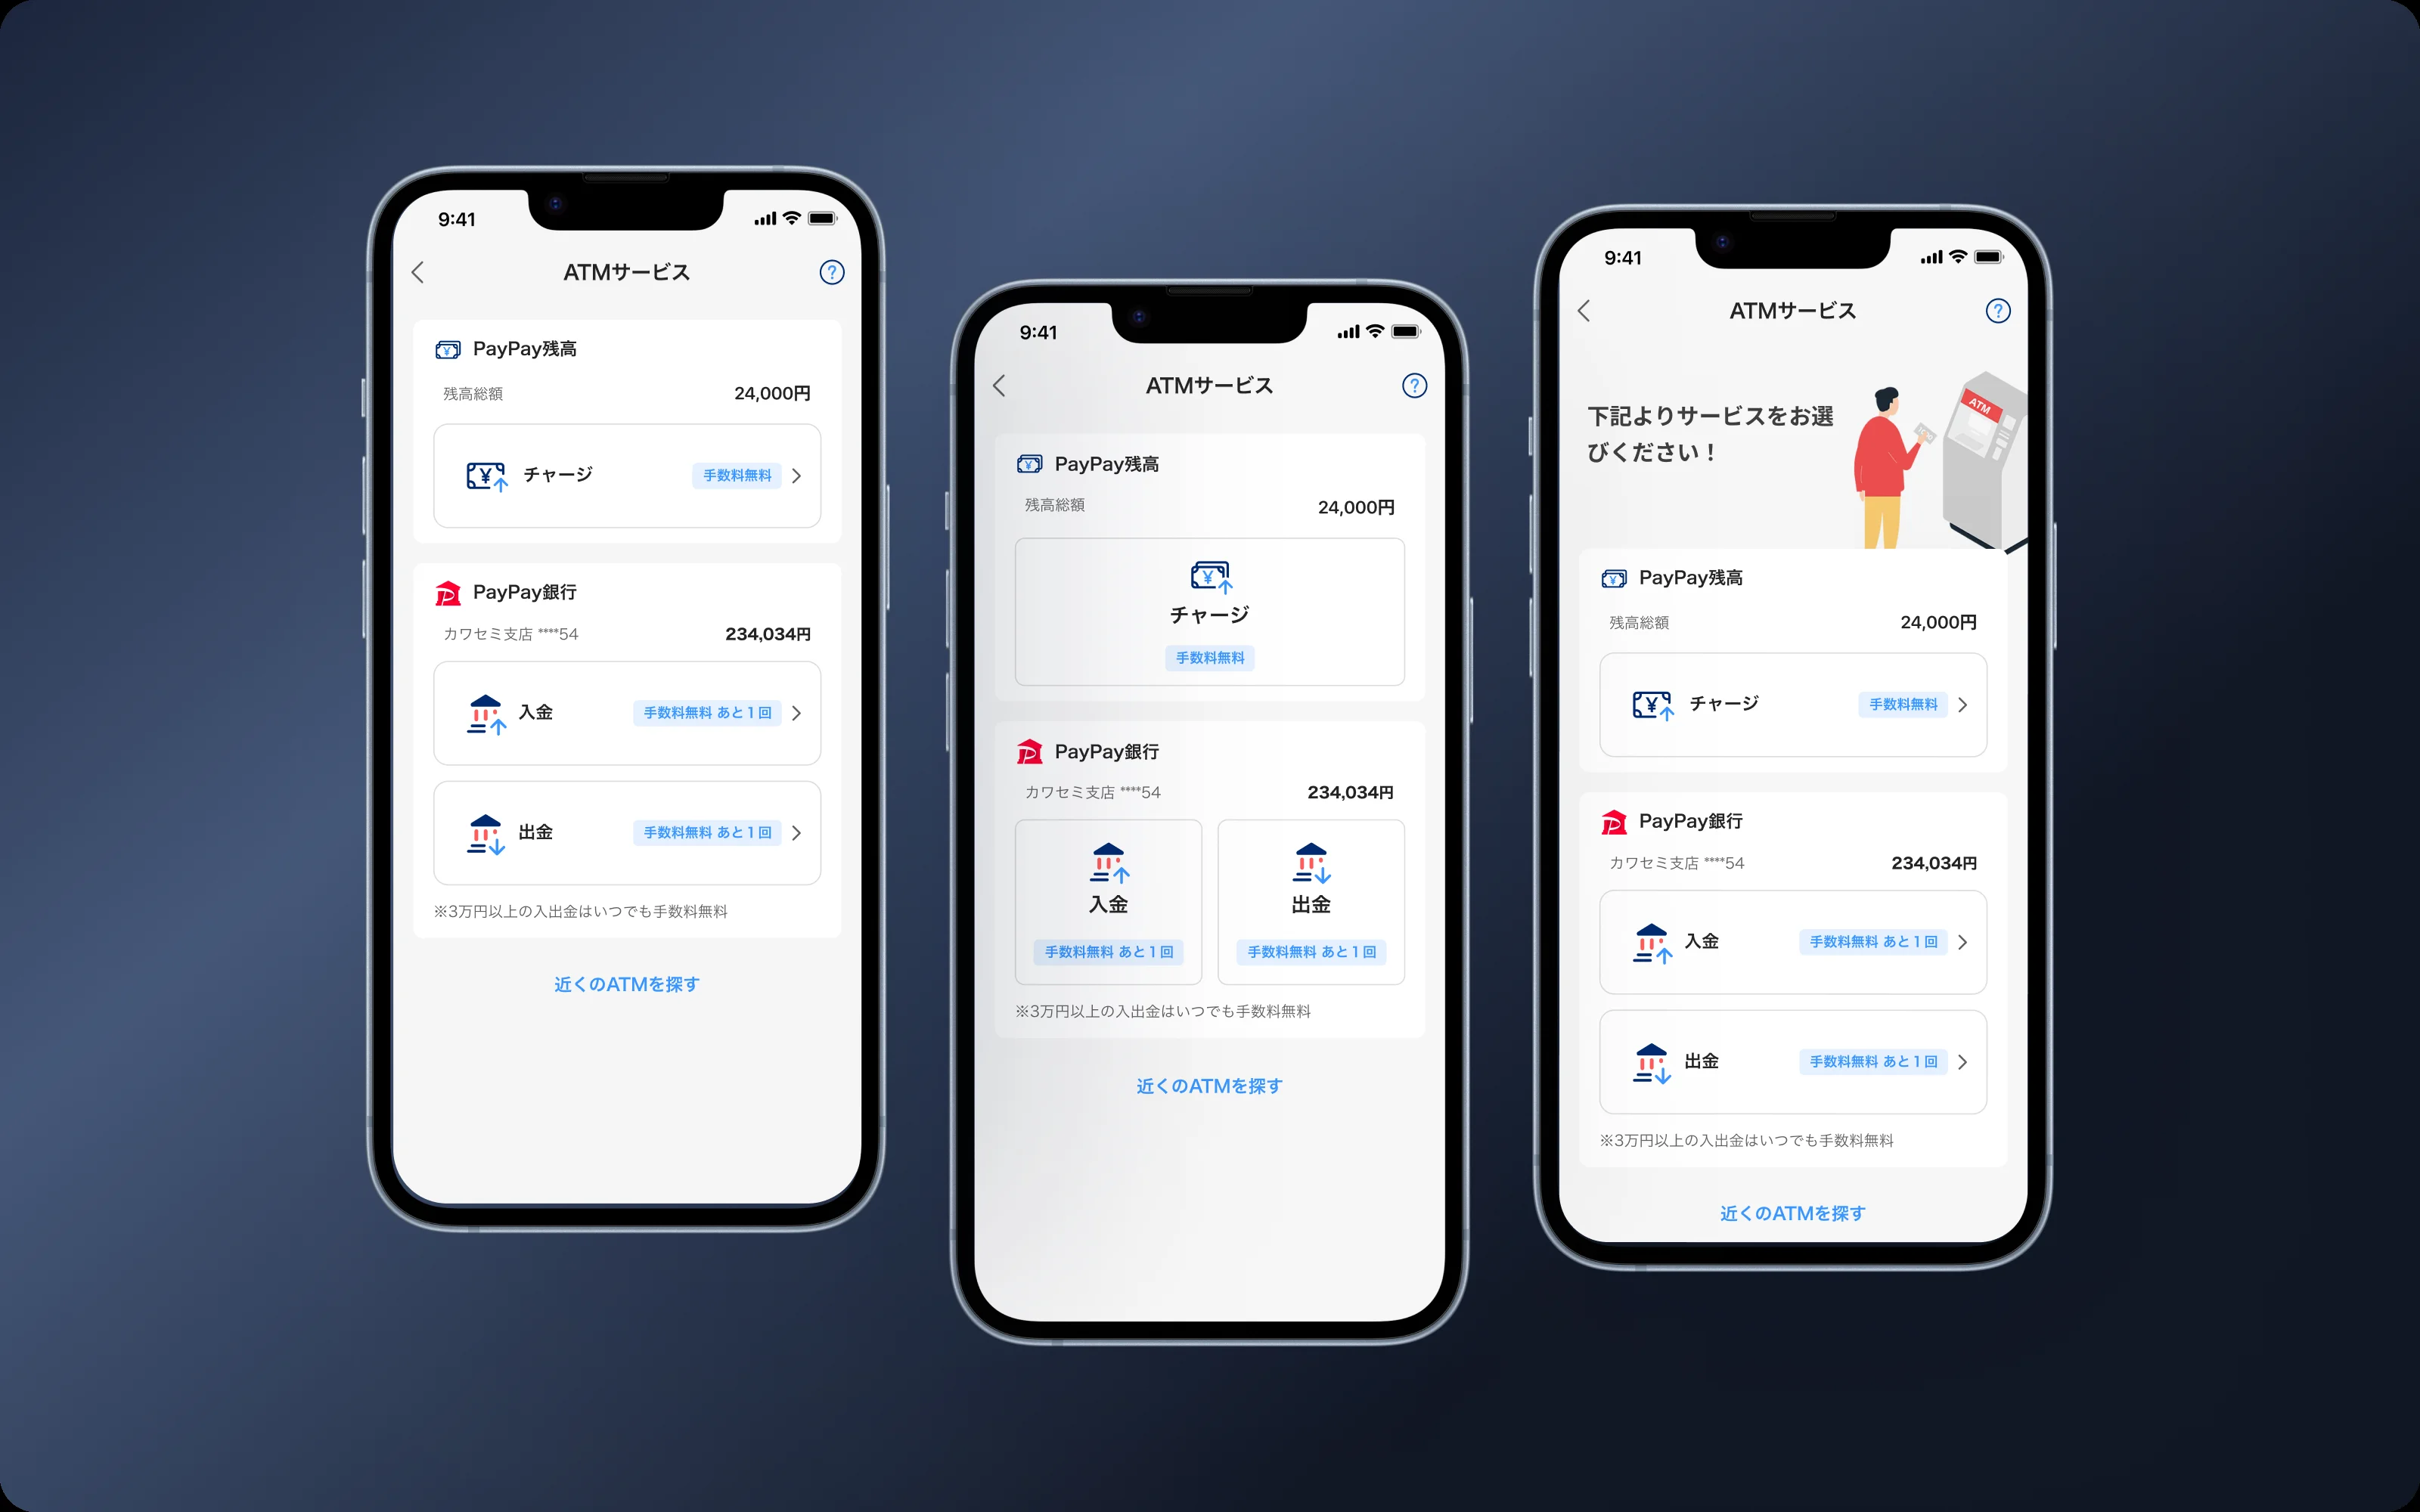
下一個畫面是選擇提款或存款,它決定了之後的每一個步驟。我邀請 8 位使用者測試了三個版本。在 ATM 前,身後往往還有人排隊,使用者必須不需細讀就能分辨選項。直式清單搭配 icon 的效果最好,也與 App 其他部分一致;插圖反而只會增加干擾。
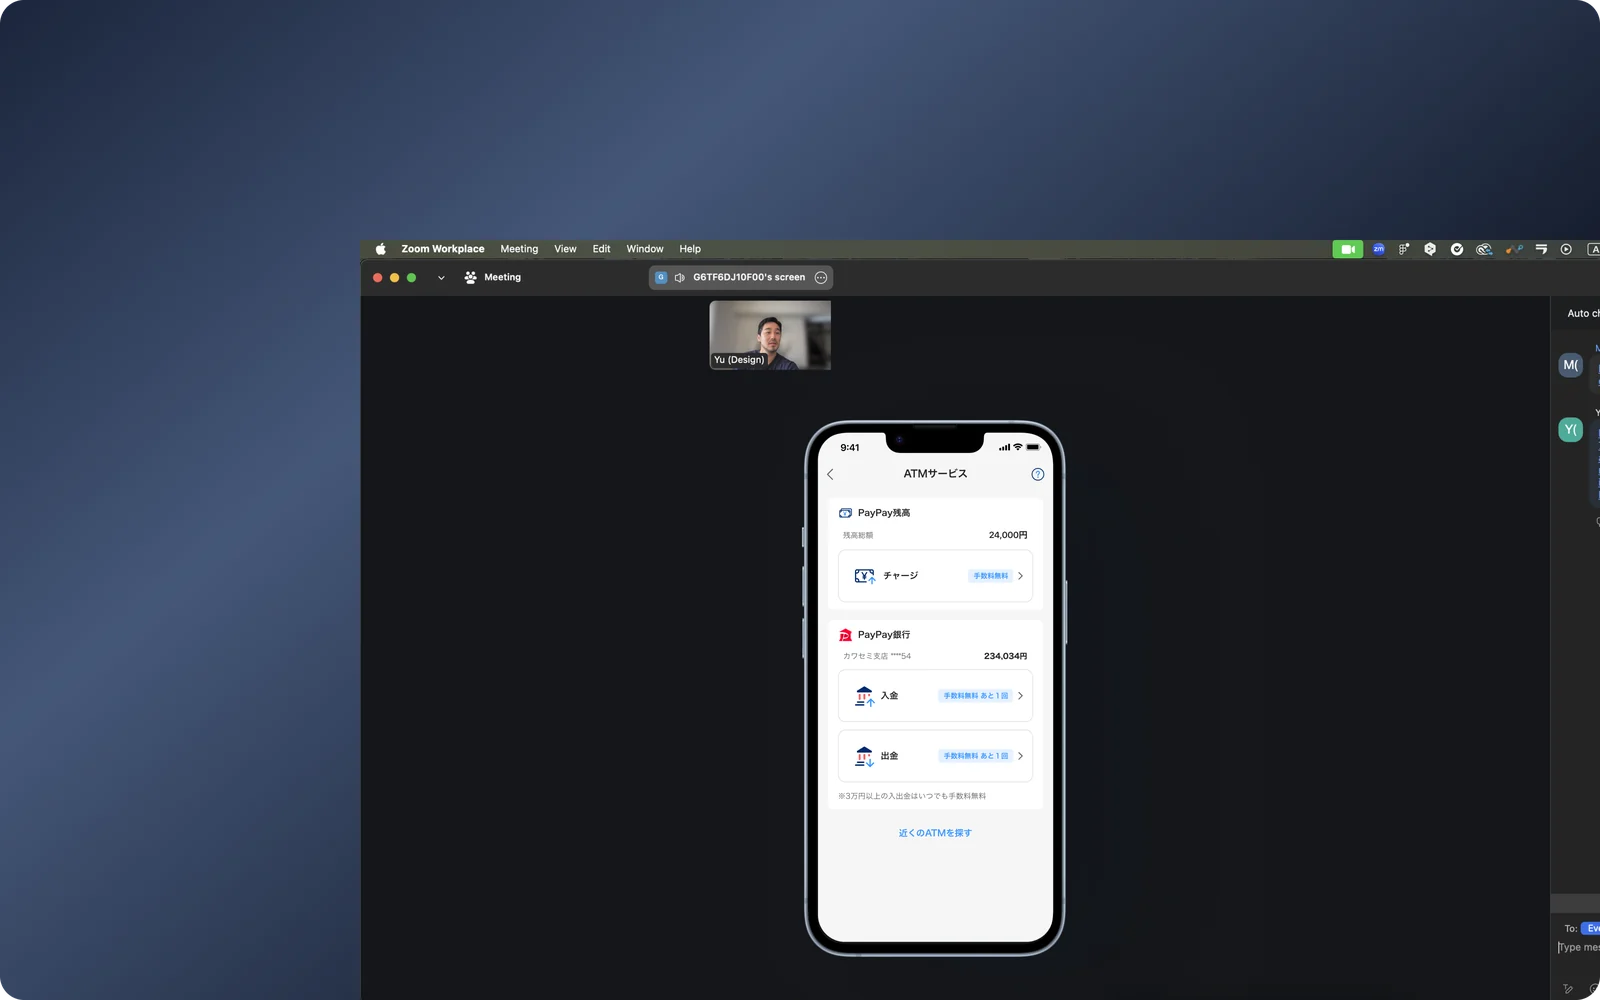
接著是切換的時刻,也是我們一開始想解決的問題。App 現在會提示使用者何時轉向 ATM,補上了原本 13% 使用者放棄的缺口;最後一個畫面也會告訴使用者可以在哪裡查看交易明細。點選各個步驟即可查看對應畫面。
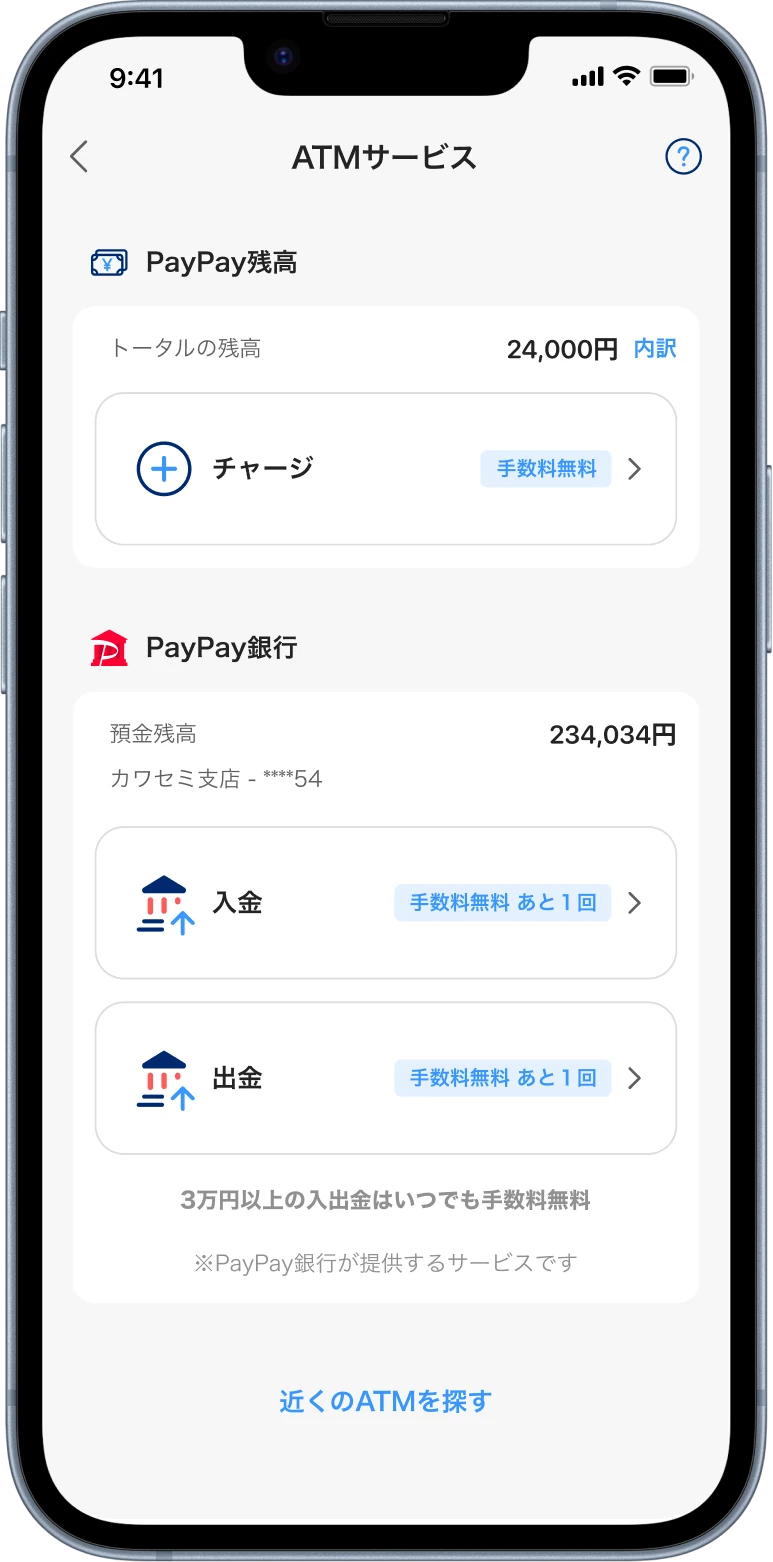
PayPay 餘額與 PayPay 銀行分別放在不同區塊。
icon 與手續費標籤讓使用者一眼看出可以做什麼。
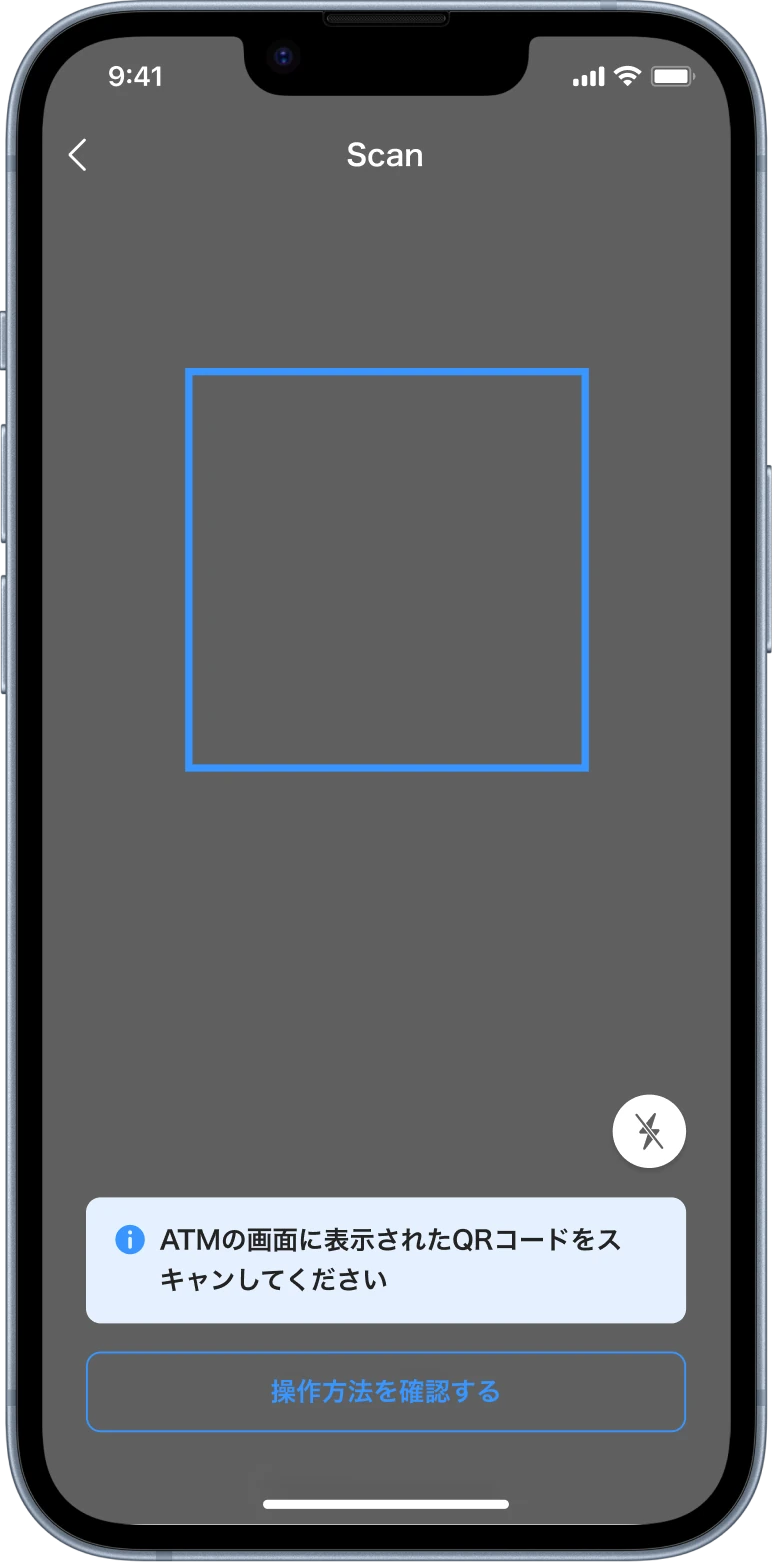
以一行說明告訴使用者要掃描什麼。
遇到問題時,可透過第二個按鈕開啟說明。
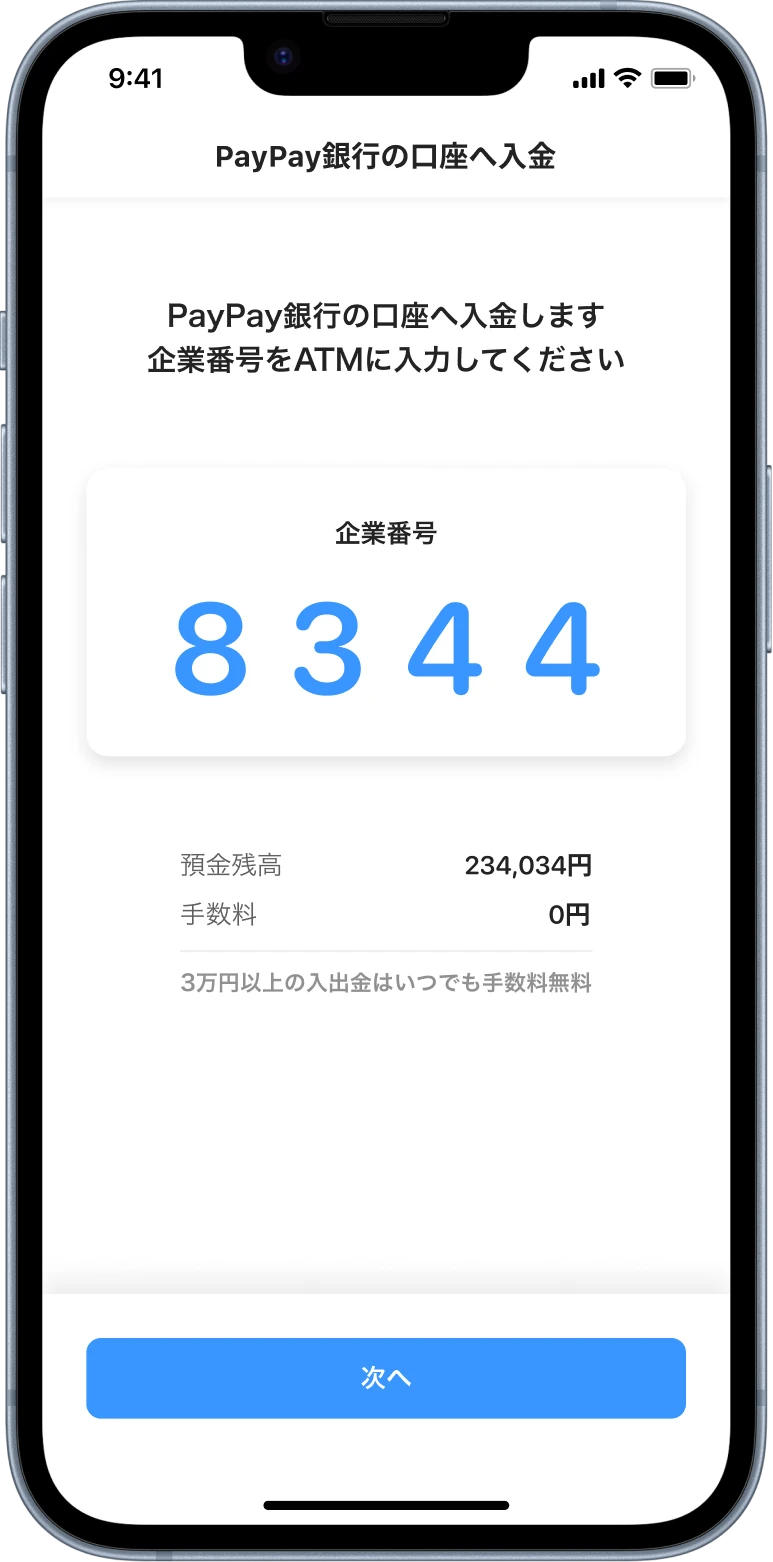
需在 ATM 輸入的號碼是畫面上最醒目的元素,其他資訊退居次要。
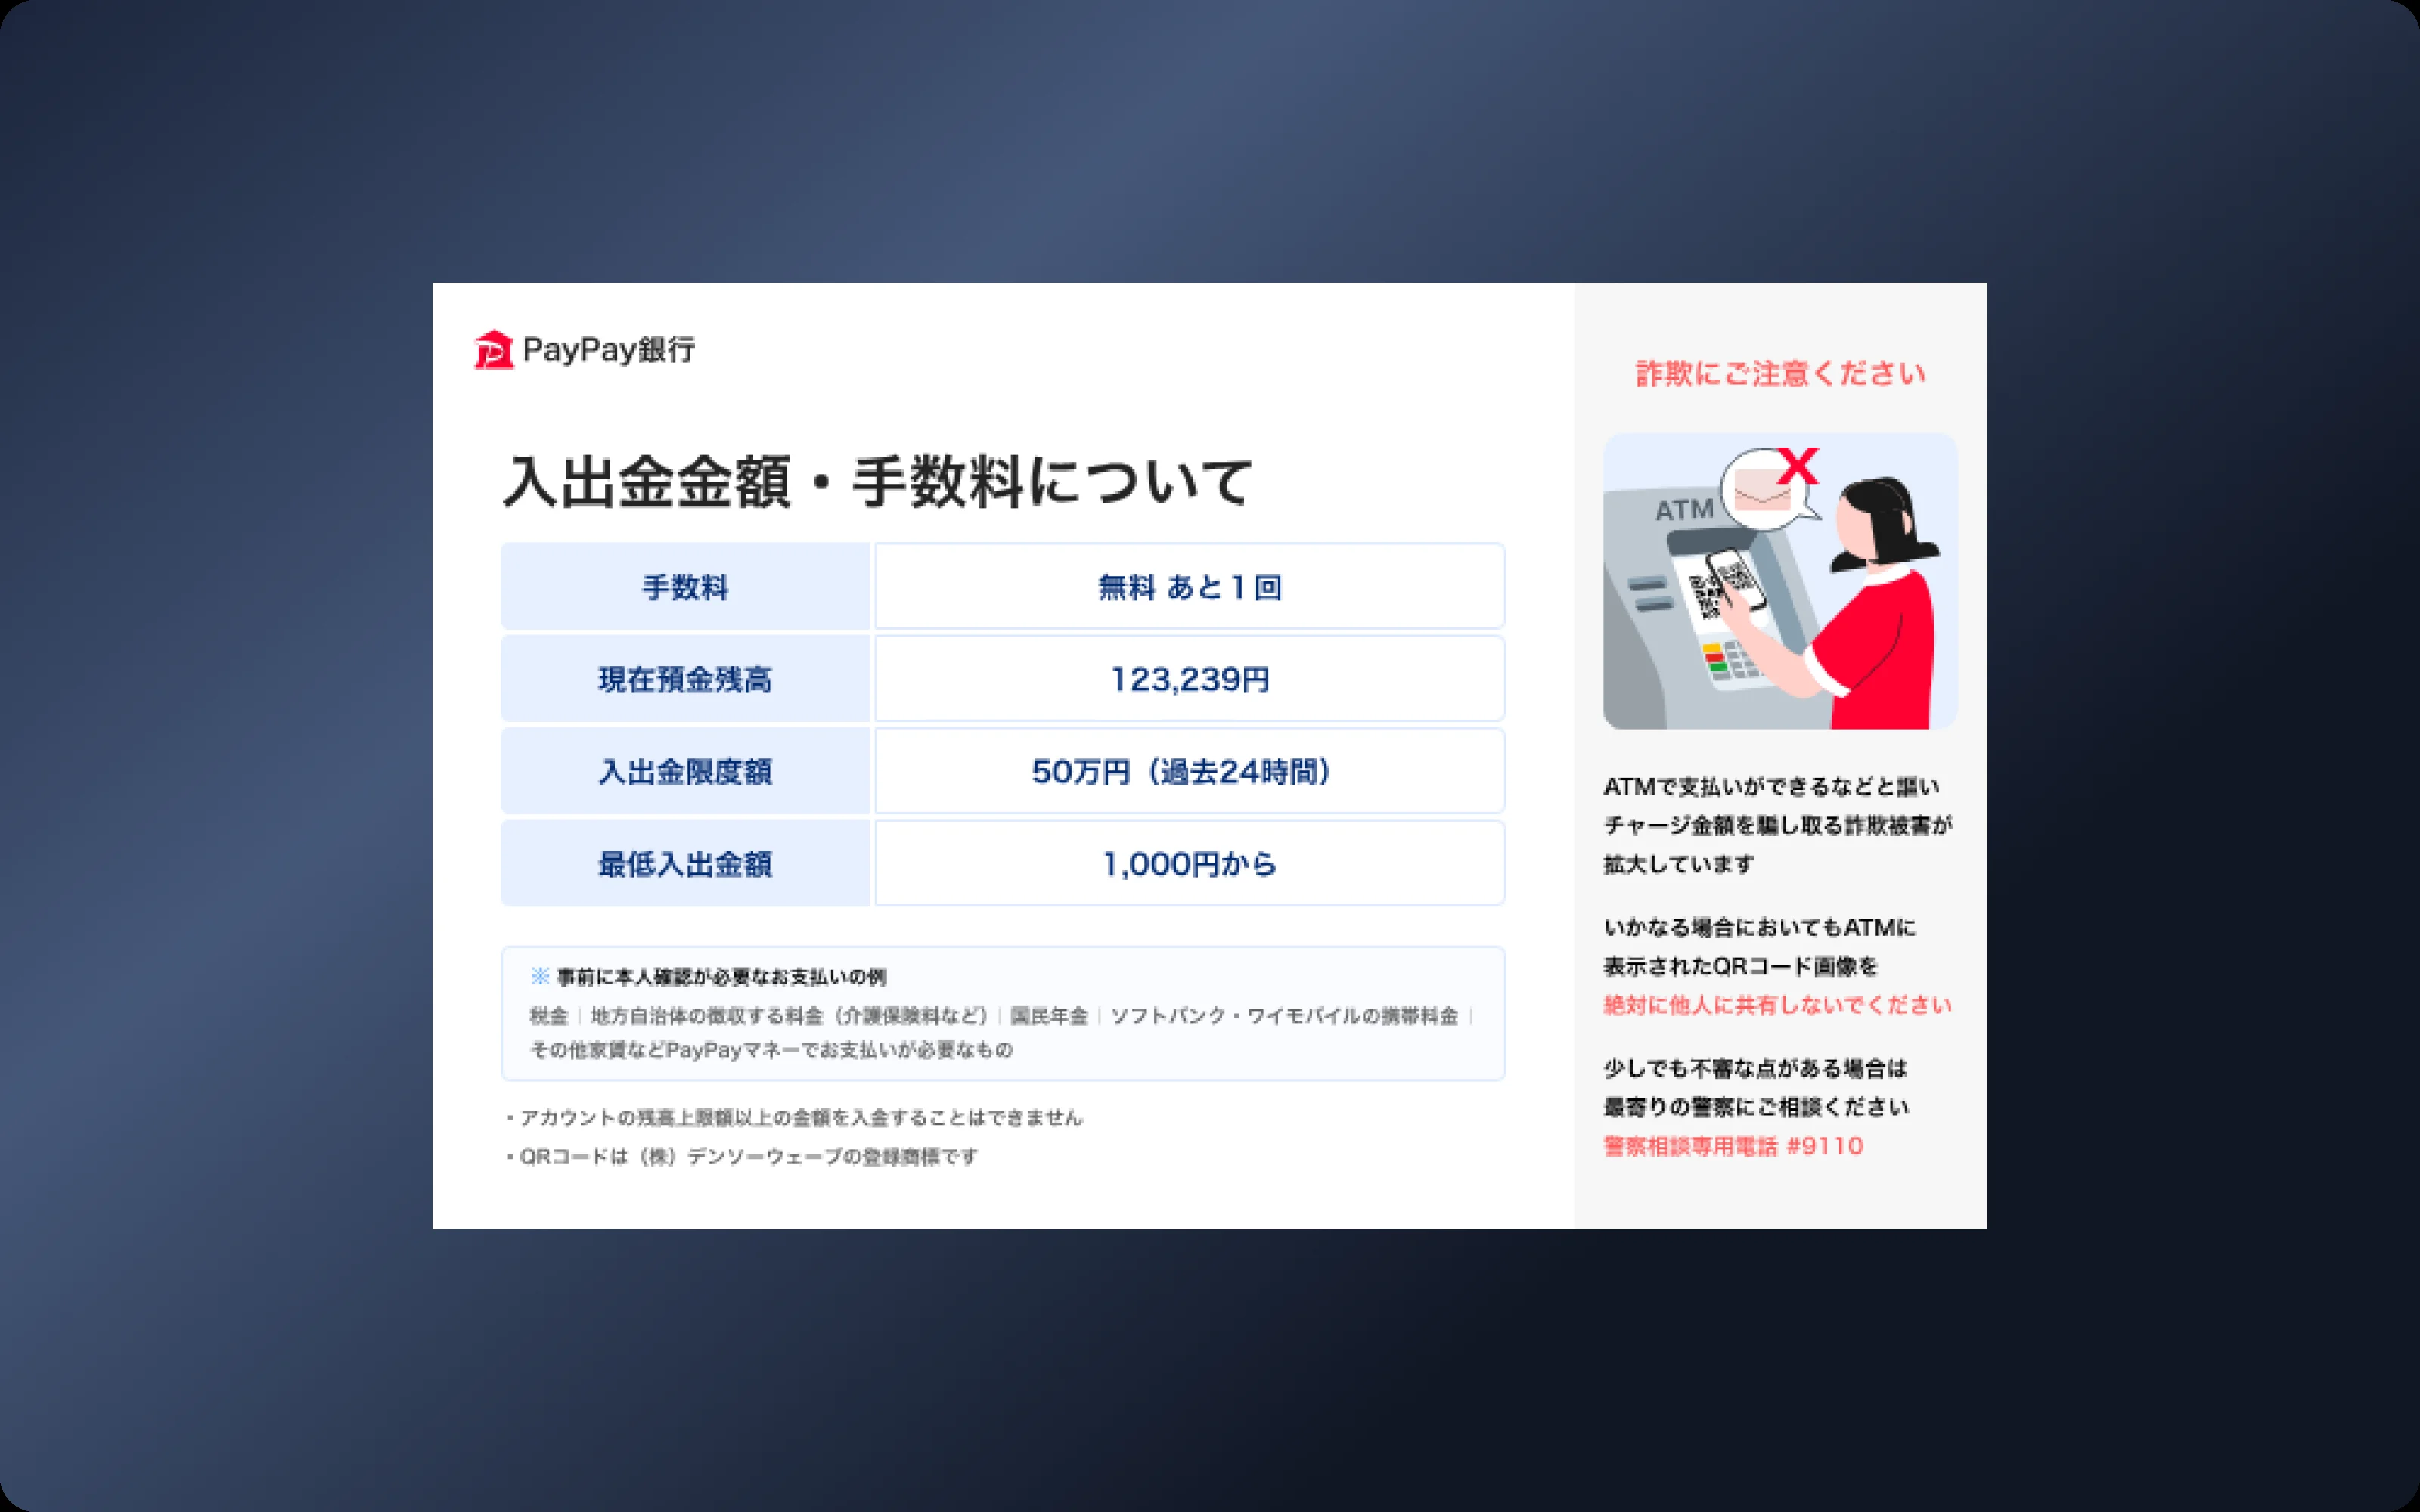
接下來依照 ATM 操作:輸入號碼與密碼、選擇提款或存款、設定金額,再取出或放入現金。
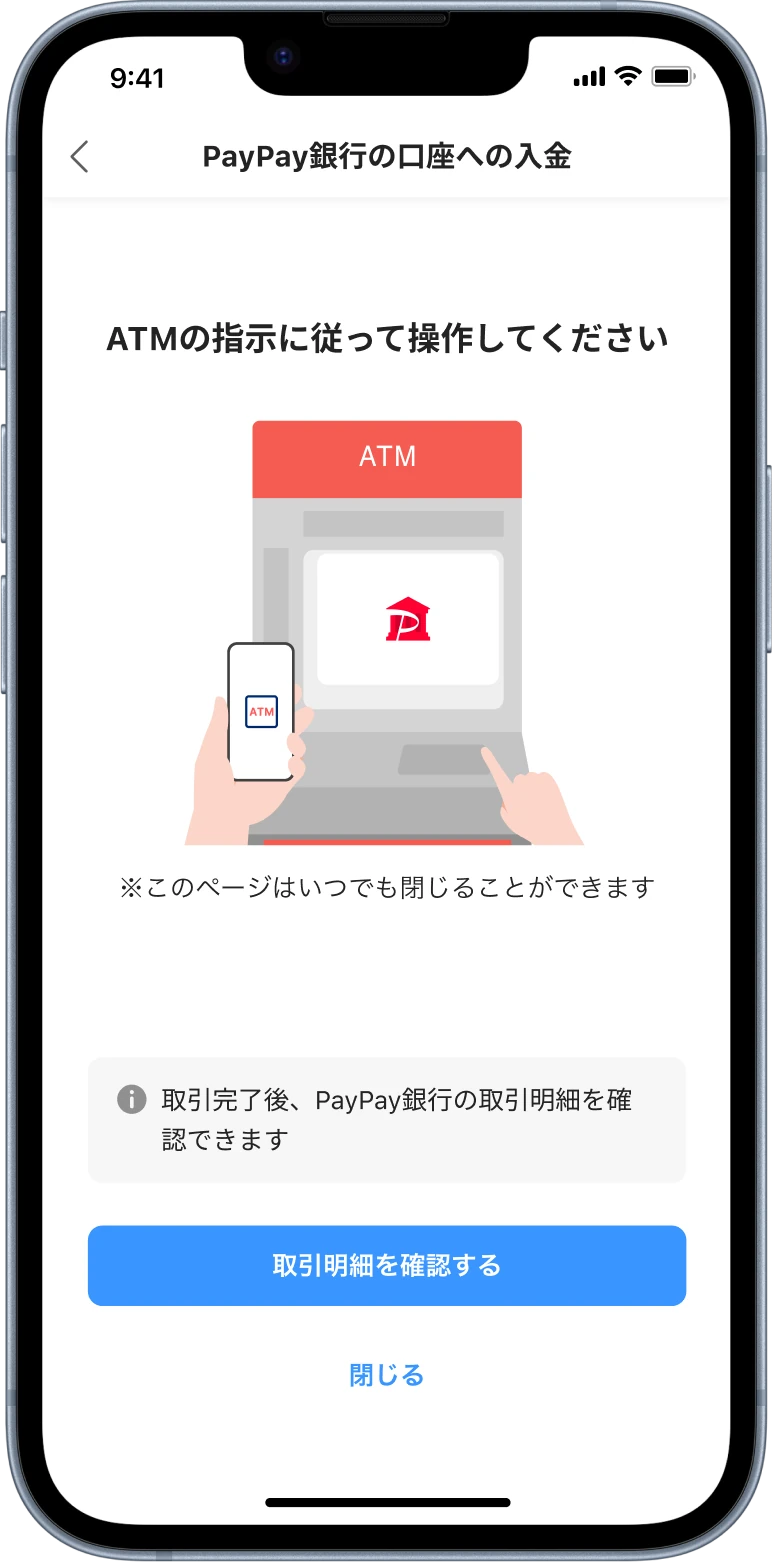
以標題與插圖提示使用者轉向 ATM。
按鈕可開啟交易明細,讓使用者確認交易是否成功。
切換的另一半是 ATM 本身。它的畫面受到廠商與法規的嚴格限制:只能使用少數顏色、固定字級,以及固定的版面區塊。既沒有設計系統可以依循,也沒有手機上的設計模式可以借用,因此只能仰賴資訊層級。使用者在交易途中看向 ATM 時,應該只需要看到餘額、手續費與額度。我也為詐騙警示保留了固定位置,因為當時有詐騙集團誘騙民眾分享自己的 ATM QR code。
Beta 版開放給 10% 至 20% 的使用者時,出現了我們沒有預料到的行為:使用者先到 ATM,再開啟 App 的通用掃描按鈕,導致 App 無法判斷他們要使用哪項服務。我沒有要求使用者改變習慣,而是與工程師一起設定預設路徑:未綁定 PayPay 銀行帳戶的使用者,會直接進入電子貨幣儲值,不需要額外步驟。我也加入了簡短的教學,讓使用者優先找到新的流程。
每個數字都對應到使用者原本卡住的地方。設定流程簡化後,原本有 40% 失敗的環節,現在吸引了更多人開始使用。切換時的明確引導與清楚的完成畫面,讓更多交易順利完成。需要自行摸索的部分減少後,在 ATM 使用 App 也比使用卡片更快。
「如果使用者不照流程操作怎麼辦?」這個問題應該在上線前就提出,而不是上線後。兩個畫面代表兩種情境,各自有不同的心理狀態與時間壓力。嚴格的限制反而有所幫助:ATM 畫面上的每個元素都必須有存在的理由。
接下來,我希望在 ATM 確認交易後,App 能顯示金額與交易狀態,讓每一次提款都有明確的結尾,也希望在輸入號碼時加入觸覺回饋。